TVA paysagiste : pourquoi les travaux de jardin restent généralement à 20 %
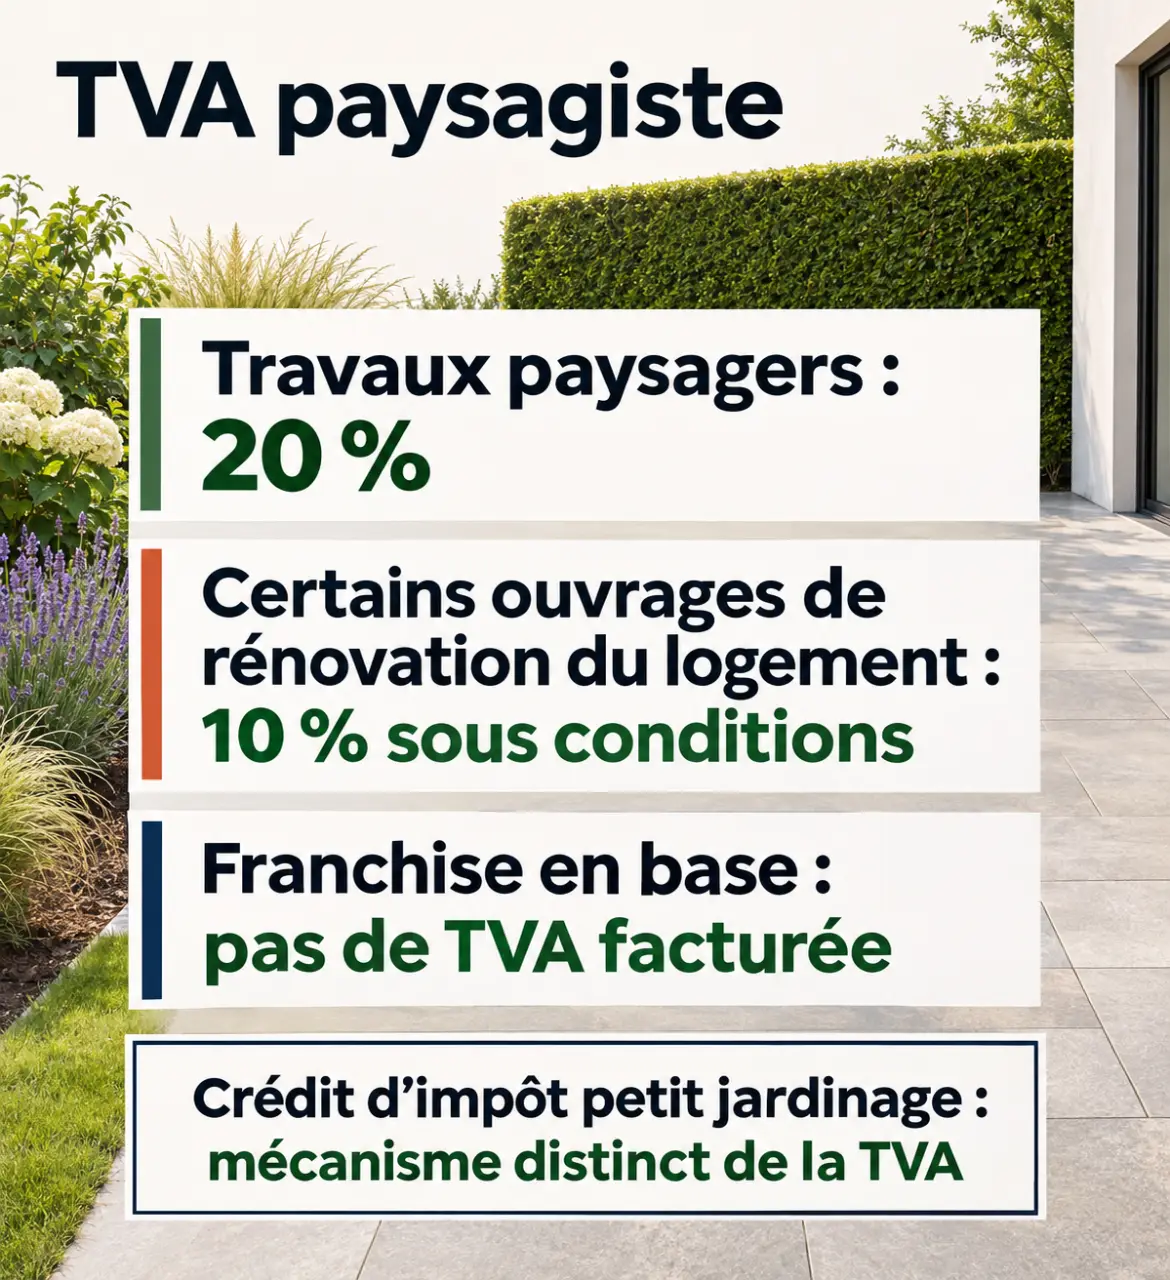
En France métropolitaine, les prestations d’un paysagiste sont généralement soumises à une TVA de 20 %. Création de jardin, tonte, taille des haies ou élagage ne bénéficient pas automatiquement d’un taux réduit, même autour d’une maison ancienne. Pour lire un devis correctement, il faut distinguer les travaux paysagers, les éventuels ouvrages de rénovation du logement et la situation fiscale du professionnel.
Le taux de 20 % s’applique à l’essentiel des prestations paysagères
Le métier du prestataire ne détermine pas, à lui seul, le taux de TVA. C’est avant tout la nature exacte de l’opération facturée qui compte. Pour les travaux portant sur les espaces verts, le taux normal reste la règle, que le client soit un particulier, une copropriété ou une entreprise.
Création et entretien du jardin : une même règle générale
L’aménagement d’un jardin comprend souvent plusieurs interventions : préparation du terrain, plantation, engazonnement, création de massifs ou installation d’un arrosage destiné aux espaces verts. Ces prestations relèvent en principe du taux normal. Il en va de même pour l’entretien courant : tonte, désherbage, taille des arbustes, entretien des massifs et ramassage des feuilles.
Le fait que le jardin entoure une résidence principale ou une maison achevée depuis plus de deux ans ne suffit pas à ouvrir droit à une TVA réduite. Les travaux d’aménagement et d’entretien des espaces verts sont exclus du dispositif général de rénovation des logements.
| Prestation | Traitement habituel en métropole |
|---|---|
| Tonte, taille des haies et entretien des massifs | TVA à 20 % |
| Création de pelouse et plantation réalisées dans un aménagement paysager | TVA à 20 % sur la prestation |
| Élagage ou abattage d’un arbre dans le jardin | TVA à 20 % en règle générale |
| Petit jardinage ouvrant droit au crédit d’impôt pour services à la personne | TVA à 20 % si le prestataire est redevable de la TVA |
| Prestation d’un professionnel en franchise en base | Pas de TVA facturée |
La vente de végétaux mérite une lecture distincte
Une vente de plantes sans prestation de plantation ne se traite pas nécessairement comme un chantier d’aménagement. Certains produits horticoles non transformés peuvent relever du taux de 10 %. En revanche, il ne faut pas appliquer ce taux à l’ensemble d’un jardin créé par un paysagiste au seul motif que le devis comporte des végétaux. La qualification de l’opération et l’articulation entre fournitures et travaux doivent être examinées.
Le taux réduit concerne certains ouvrages, pas le jardin dans son ensemble
Un paysagiste peut aussi réaliser des travaux qui dépassent l’entretien des espaces verts : réfection d’une terrasse, intervention sur une clôture ou travaux sur un accès à l’habitation. Certaines opérations peuvent relever de la TVA à 10 %, mais aucun de ces intitulés ne garantit, à lui seul, le taux réduit.
Vérifier le logement et la nature des travaux
Le taux de 10 % peut concerner certains travaux d’amélioration, de transformation, d’aménagement ou d’entretien portant sur des locaux à usage d’habitation achevés depuis plus de deux ans et leurs dépendances usuelles. Encore faut-il que l’ouvrage entre effectivement dans ce cadre et ne relève pas d’une exclusion, d’une construction neuve ou d’une opération assimilée.
Une réfection d’ouvrage existant ne s’analyse donc pas nécessairement comme sa création. De même, une allée desservant directement une habitation ne doit pas être confondue avec un cheminement décoratif au milieu d’un jardin. La destination, l’emplacement et l’ampleur des travaux sont déterminants.
Les arbres et les terrassements appellent une vigilance particulière
L’élagage ou l’abattage reste normalement taxé à 20 %. Un traitement différent peut être envisageable lorsque l’intervention constitue le préalable nécessaire à des travaux eux-mêmes éligibles au taux réduit, sous les conditions applicables. Il ne suffit pas que l’arbre soit proche d’une maison.
La même prudence s’impose pour un terrassement : préparer un terrain pour une pelouse n’équivaut pas à intervenir dans le cadre d’un ouvrage de rénovation éligible. Avant d’accepter un taux réduit, demandez au professionnel de préciser sur quelle qualification des travaux il repose. Pour un chantier complexe, une validation auprès du service des impôts ou du conseil fiscal de l’entreprise sécurise la facturation.
Crédit d’impôt et absence de TVA : deux situations à ne pas confondre
Deux devis de jardinage peuvent présenter des montants très différents sans que l’un soit fiscalement incorrect. Une entreprise peut facturer la TVA, une autre bénéficier de la franchise en base, tandis qu’une prestation peut ouvrir droit à un avantage fiscal pour le particulier. Ces mécanismes répondent à des règles distinctes.
Le crédit d’impôt ne transforme pas la TVA en taux réduit
Les petits travaux de jardinage réalisés dans le cadre des services à la personne peuvent ouvrir droit à un crédit d’impôt de 50 %, sous conditions. Le plafond spécifique des dépenses retenues pour cette activité est de 5 000 € par an et par foyer fiscal, dans le respect du plafond global applicable aux services à la personne.
Cet avantage concerne certaines tâches d’entretien courant, pas l’ensemble des prestations d’un paysagiste. La conception d’un jardin, les travaux de création ou les interventions forestières ne deviennent pas éligibles parce qu’ils sont réalisés au domicile. Vérifiez la déclaration du prestataire et l’éligibilité précise de la prestation. Lorsqu’une TVA est due sur le petit jardinage, elle reste au taux de 20 %.
La franchise en base dépend de l’entreprise
Un professionnel bénéficiant de la franchise en base ne collecte pas la TVA auprès de ses clients. Sa facture doit alors comporter la mention « TVA non applicable, article 293 B du CGI ». Il ne s’agit ni d’une TVA à 0 %, ni d’un avantage attaché au jardinage.
Le statut de micro-entrepreneur ne suffit pas à conclure qu’aucune TVA ne sera facturée : un micro-entrepreneur peut devenir redevable de cette taxe ou opter pour son paiement. Pour comparer les offres, regardez donc le montant réellement payable et le périmètre des travaux, pas uniquement le prix hors taxes.
Un devis détaillé permet de contrôler le montant réellement dû
Un devis fiable distingue les prestations, les fournitures et, lorsqu’ils diffèrent, les taux applicables. Une ligne globale « aménagement extérieur » donne trop peu d’informations pour comprendre le traitement fiscal d’un chantier mêlant plantations et rénovation d’ouvrages.
Pensez au devis comme à un soufflet : chaque famille de travaux doit pouvoir se déployer séparément, sans entraîner artificiellement les autres dans son régime fiscal. Réunir la taille des haies, la réfection d’un accès et la plantation d’arbustes sous un seul forfait masque leurs différences. À l’inverse, découper artificiellement une prestation unique ne suffit pas à obtenir un taux avantageux. Le bon découpage reflète la réalité technique du chantier.
Avant de signer, contrôlez les points suivants :
- La description des travaux : entretien, création, réparation ou remplacement d’un ouvrage existant.
- Les montants HT et TTC : avec le taux et le montant de TVA pour chaque catégorie concernée.
- Les conditions du taux réduit : notamment l’ancienneté et l’usage du logement, ainsi que les justificatifs ou certifications requis.
- Les services à la personne : avec une identification claire des seules prestations éligibles.
- La franchise en base : avec la mention légale lorsqu’aucune TVA n’est facturée.
Pour une prestation de 1 000 € HT soumise à 20 %, la TVA représente 200 €, soit 1 200 € TTC. Si un taux de 10 % est légalement applicable, le total atteint 1 100 € TTC. Le taux n’est toutefois pas une remise commerciale négociable : il découle des règles fiscales. En cas de doute, faites clarifier le devis avant le début des travaux plutôt que de compter sur une correction après facturation.