SIG en finance : huit soldes pour comprendre où se forme le bénéfice
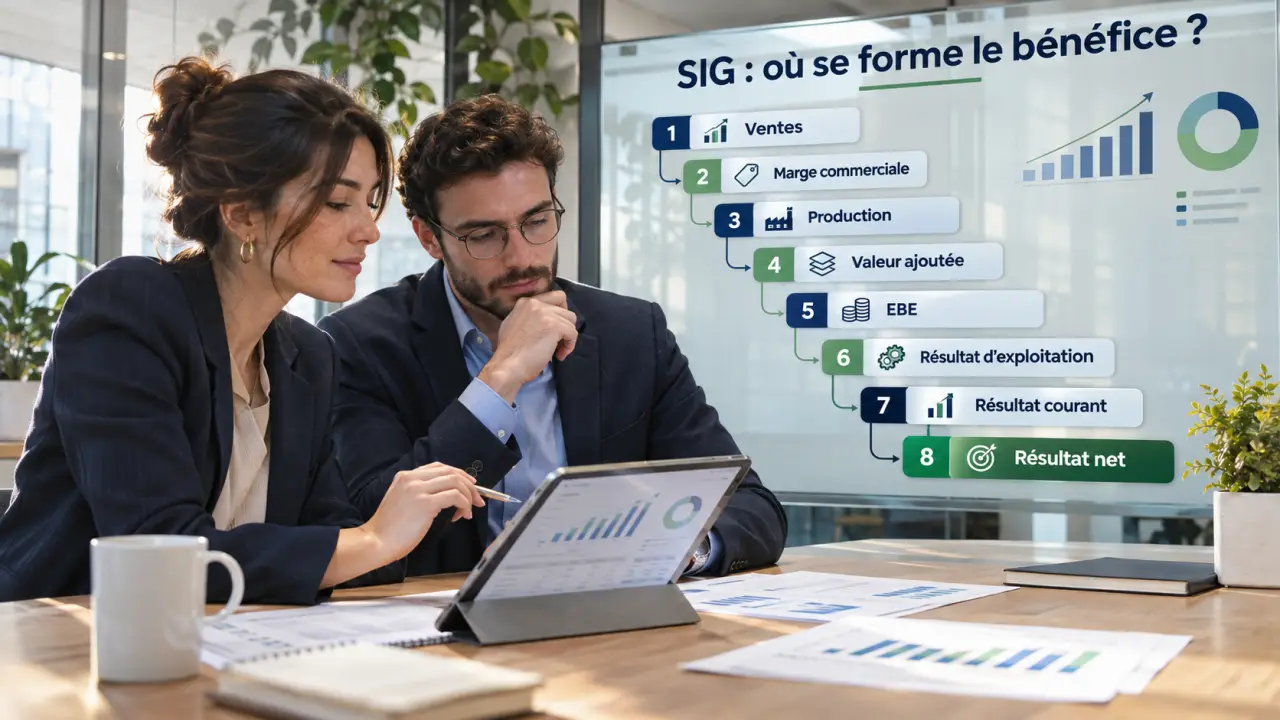
En finance, les SIG, ou soldes intermédiaires de gestion, expliquent comment une entreprise passe de son activité à son résultat net. Calculés à partir du compte de résultat, ils distinguent la marge, la richesse créée, la performance d’exploitation et les effets du financement. Leur intérêt : repérer précisément à quel niveau un bénéfice se construit ou une perte apparaît.
Lire les SIG comme une décomposition du résultat
Le compte de résultat rassemble les produits et les charges d’un exercice. Le tableau des SIG reprend ces mêmes éléments, mais les organise en étapes pour rendre leur lecture plus utile à l’analyse financière. Les montants sont généralement présentés hors taxes, comme dans la présentation retenue par Finance Héros.
Cette lecture répond à des questions différentes : les ventes couvrent-elles le coût des marchandises ? Quelle richesse reste-t-il après les achats auprès des fournisseurs ? L’exploitation absorbe-t-elle les charges de personnel ? Le financement réduit-il fortement le bénéfice ? Chaque solde éclaire une partie du diagnostic, sans remplacer les autres.
Les huit indicateurs habituellement présentés ne constituent toutefois pas une simple addition en cascade. La marge commerciale concerne les marchandises revendues en l’état, tandis que la production de l’exercice concerne les biens ou services produits. Une entreprise qui exerce les deux activités peut cumuler ces deux composantes avant de calculer sa valeur ajoutée.
Pour un dirigeant, ce tableau aide à cibler les postes à examiner. Pour un étudiant, notamment en DCG, il permet de relier les écritures comptables à une explication économique plutôt que de mémoriser uniquement des formules.
Les huit soldes et leurs formules de calcul
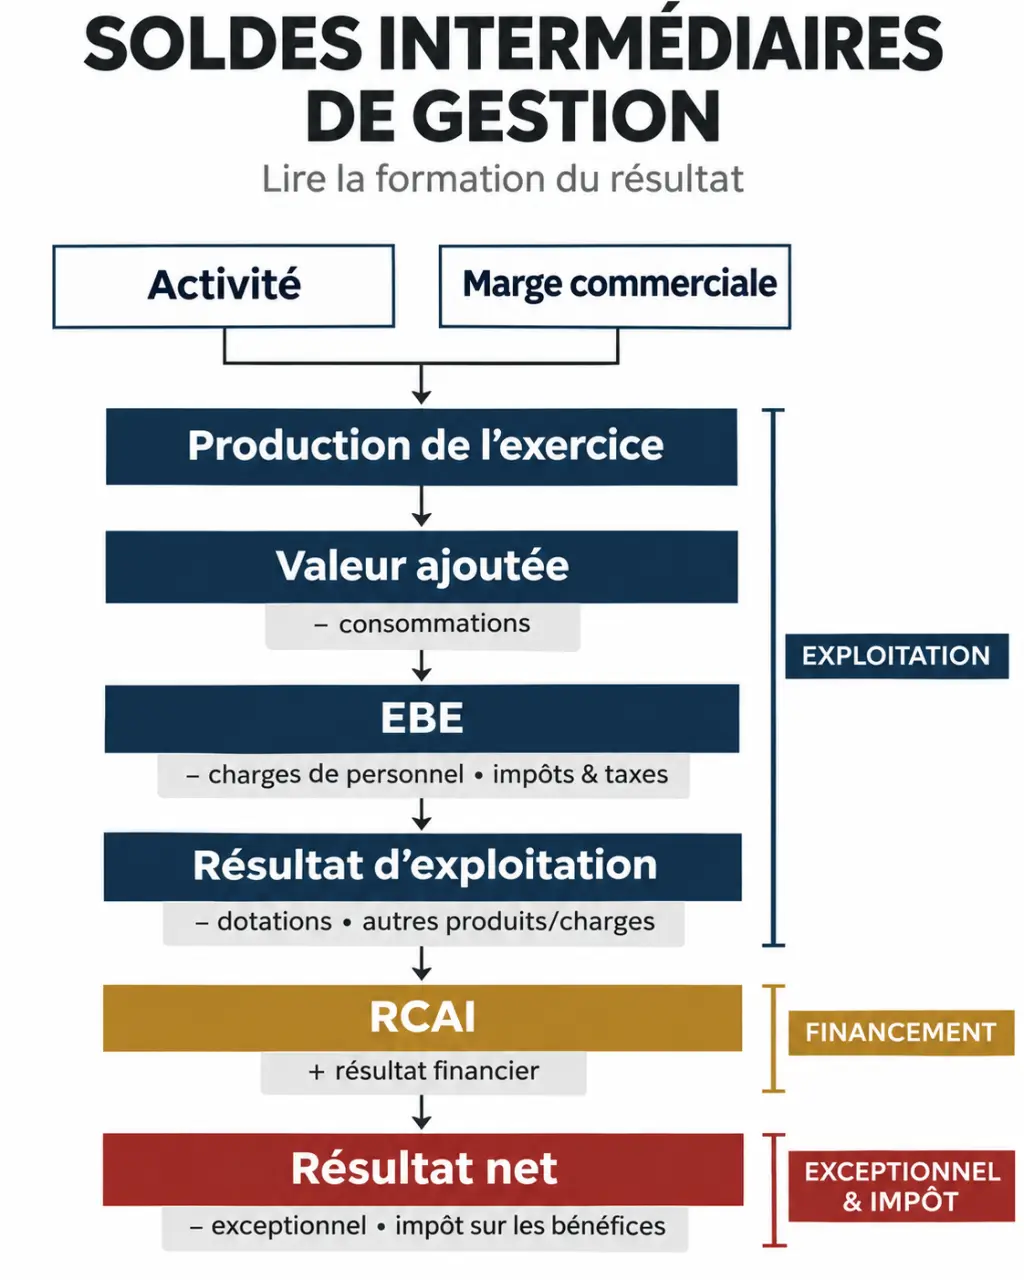
Le tableau suivant présente les formules usuelles. Il faut ensuite les rapprocher des rubriques effectivement présentes dans le compte de résultat et du référentiel applicable, notamment pour le classement des éléments exceptionnels.
| Solde | Calcul | Ce qu’il indique |
|---|---|---|
| Marge commerciale | Ventes de marchandises − coût d’achat des marchandises vendues | La marge dégagée par l’achat-revente. |
| Production de l’exercice | Production vendue + production stockée + production immobilisée | Le volume de production comptabilisé sur l’exercice. |
| Valeur ajoutée (VA) | Marge commerciale + production de l’exercice − consommations en provenance des tiers | La richesse créée après les achats et services externes concernés. |
| Excédent brut d’exploitation (EBE) | VA + subventions d’exploitation − impôts et taxes − charges de personnel | La performance d’exploitation avant notamment amortissements et financement. |
| Résultat d’exploitation | EBE + autres produits et reprises d’exploitation − autres charges et dotations d’exploitation | Le résultat de l’activité après ces ajustements. |
| Résultat courant avant impôt (RCAI) | Résultat d’exploitation + résultat financier, hors opérations particulières éventuelles | L’effet combiné de l’exploitation et du financement. |
| Résultat exceptionnel | Produits exceptionnels − charges exceptionnelles | Le solde des opérations classées comme exceptionnelles. |
| Résultat net | RCAI + résultat exceptionnel − participation des salariés − impôt sur les bénéfices | Le bénéfice ou la perte de l’exercice. |
Bien traiter les stocks et les consommations
Le coût d’achat des marchandises vendues correspond aux achats de marchandises, augmentés du stock initial et diminués du stock final. Pour la production stockée, on retient la variation des stocks de produits et d’en-cours : elle peut être négative en cas de déstockage. La production immobilisée correspond à une production réalisée par l’entreprise pour elle-même et inscrite à l’actif.
Les consommations en provenance des tiers comprennent notamment les matières consommées et les charges externes, comme les loyers ou certaines prestations. Ne déduisez pas une seconde fois les achats de marchandises déjà intégrés à la marge commerciale. Dans une société de services sans négoce, le calcul repose principalement sur la production vendue et les consommations externes.
Distinguer l’EBE du résultat d’exploitation
L’EBE ne tient pas compte des dotations aux amortissements et provisions. Le résultat d’exploitation les intègre, avec les reprises et les autres produits et charges d’exploitation concernés. Une entreprise peut donc afficher un EBE positif et un résultat d’exploitation négatif, par exemple lorsque ses dotations sont importantes. L’EBE n’efface pas pour autant la réalité économique de l’usure des équipements.
Passer du compte de résultat aux SIG : un exemple chiffré
Prenons un exemple pédagogique fictif : une entreprise de négoce réalise 200 000 € de ventes de marchandises. Ses achats atteignent 125 000 €, son stock initial 20 000 € et son stock final 25 000 €. Elle n’a aucune activité de production.
- Coût des marchandises vendues : 125 000 + 20 000 − 25 000 = 120 000 €.
- Marge commerciale : 200 000 − 120 000 = 80 000 €.
- Valeur ajoutée : avec 25 000 € de charges externes, 80 000 − 25 000 = 55 000 €.
- EBE : sans subvention, avec 5 000 € d’impôts et taxes et 30 000 € de charges de personnel, 55 000 − 5 000 − 30 000 = 20 000 €.
- Résultat d’exploitation : avec 8 000 € de dotations et aucun autre ajustement, 20 000 − 8 000 = 12 000 €.
- RCAI : avec un résultat financier de −2 000 €, 12 000 − 2 000 = 10 000 €.
- Résultat exceptionnel : aucun produit ni charge exceptionnel, soit 0 €.
- Résultat net : avec 2 500 € d’impôt sur les bénéfices et aucune participation, 10 000 − 2 500 = 7 500 €.
Cette entreprise dégage donc une marge commerciale de 40 % du chiffre d’affaires, mais une marge nette de 3,75 %. L’écart s’explique progressivement par les charges externes, le personnel, les taxes, les dotations, le financement et l’impôt.
En pratique, commencez par classer les postes du compte de résultat, puis vérifiez les signes des variations de stocks. Calculez ensuite chaque solde et contrôlez que le résultat net obtenu correspond bien au résultat comptable. Un écart doit conduire à rechercher un oubli ou un mauvais classement.
Comparer les performances sans confondre marge et trésorerie
Rapporter les soldes au chiffre d’affaires
La formule solde ÷ chiffre d’affaires × 100 facilite la comparaison entre entreprises de tailles différentes. Finance Héros compare ainsi deux boulangeries : la première réalise 1 000 000 € de chiffre d’affaires et 300 000 € d’EBE, soit 30 % ; la seconde réalise 500 000 € de chiffre d’affaires et 200 000 € d’EBE, soit 40 %. La première dégage davantage d’EBE en euros, mais la seconde présente une marge d’EBE supérieure.
Imaginez une entreprise jumelle de la vôtre : même activité, même taille, mais livraison sous-traitée plutôt qu’assurée par des salariés. Les prestations externes réduisent directement sa valeur ajoutée, tandis que vos salaires interviennent après celle-ci. Une différence de VA ne prouve donc pas, à elle seule, une meilleure efficacité : elle peut révéler une frontière différente entre ce qui est réalisé en interne et ce qui est acheté.
Localiser l’alerte et compléter le diagnostic
Un EBE négatif, appelé insuffisance brute d’exploitation, signale que la richesse créée, augmentée des subventions, ne couvre pas les impôts, taxes et charges de personnel retenus. Il faut examiner les prix, le coût des achats, le niveau d’activité et les charges, sans attribuer automatiquement le problème à un seul poste.
Comparez toujours des exercices de durée comparable, des activités proches et des méthodes homogènes. Enfin, ni l’EBE ni le résultat net ne représentent le solde bancaire. Des ventes peuvent rester impayées, des stocks immobiliser des fonds et des amortissements diminuer le bénéfice sans décaissement immédiat. L’analyse des SIG doit donc être complétée par celle du besoin en fonds de roulement, des investissements et des flux de trésorerie.