Tableau de bilan comptable : actif et passif à 150 000 €, poste par poste
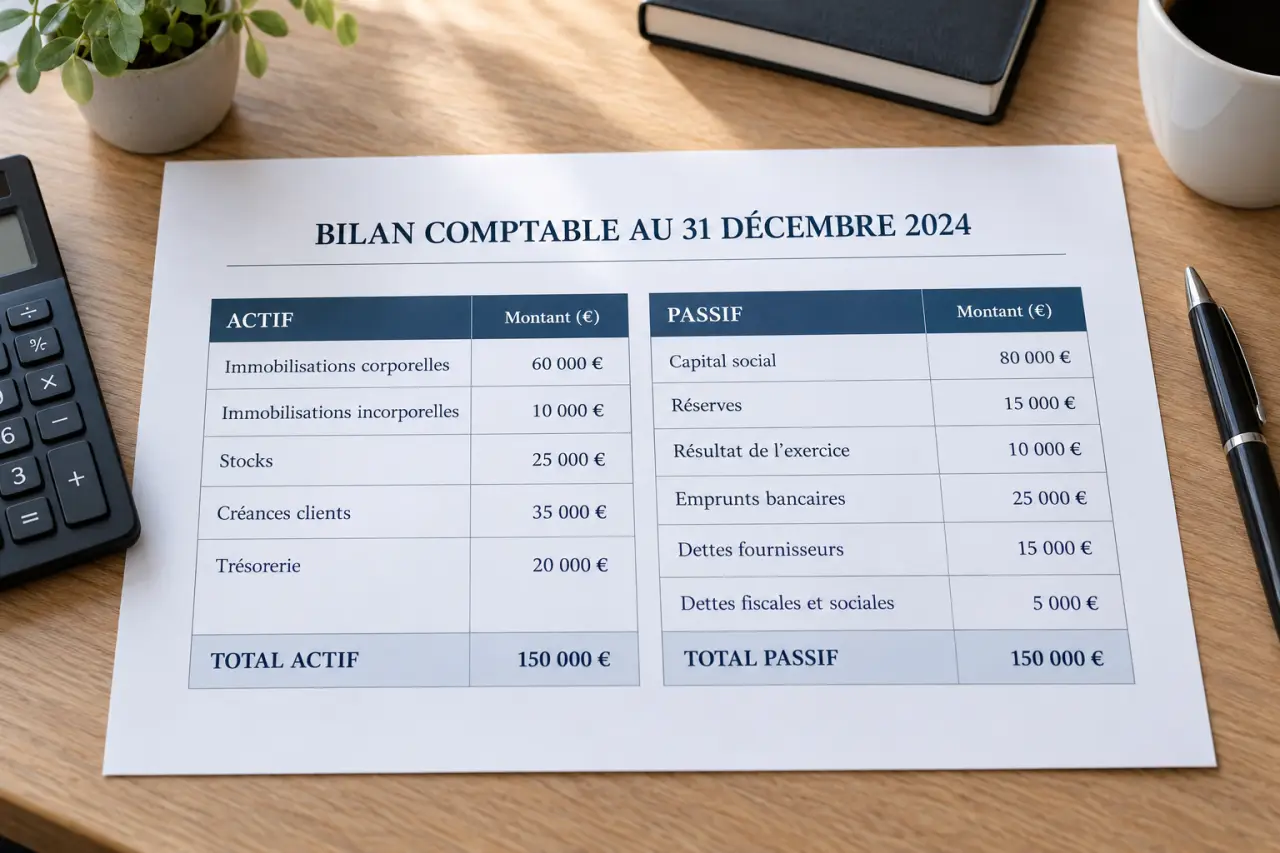
Un bilan comptable tient sur un tableau à deux colonnes : l'actif à gauche, le passif à droite, et deux totaux strictement identiques en bas. Voici un modèle simplifié, chiffré, que vous pouvez reproduire tel quel avant d'en comprendre la logique.
Un tableau de bilan comptable simplifié, chiffré et équilibré
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations incorporelles | 15 000 € | Capital social | 40 000 € |
| Immobilisations corporelles | 80 000 € | Réserves | 10 000 € |
| Immobilisations financières | 5 000 € | Résultat de l'exercice | 5 000 € |
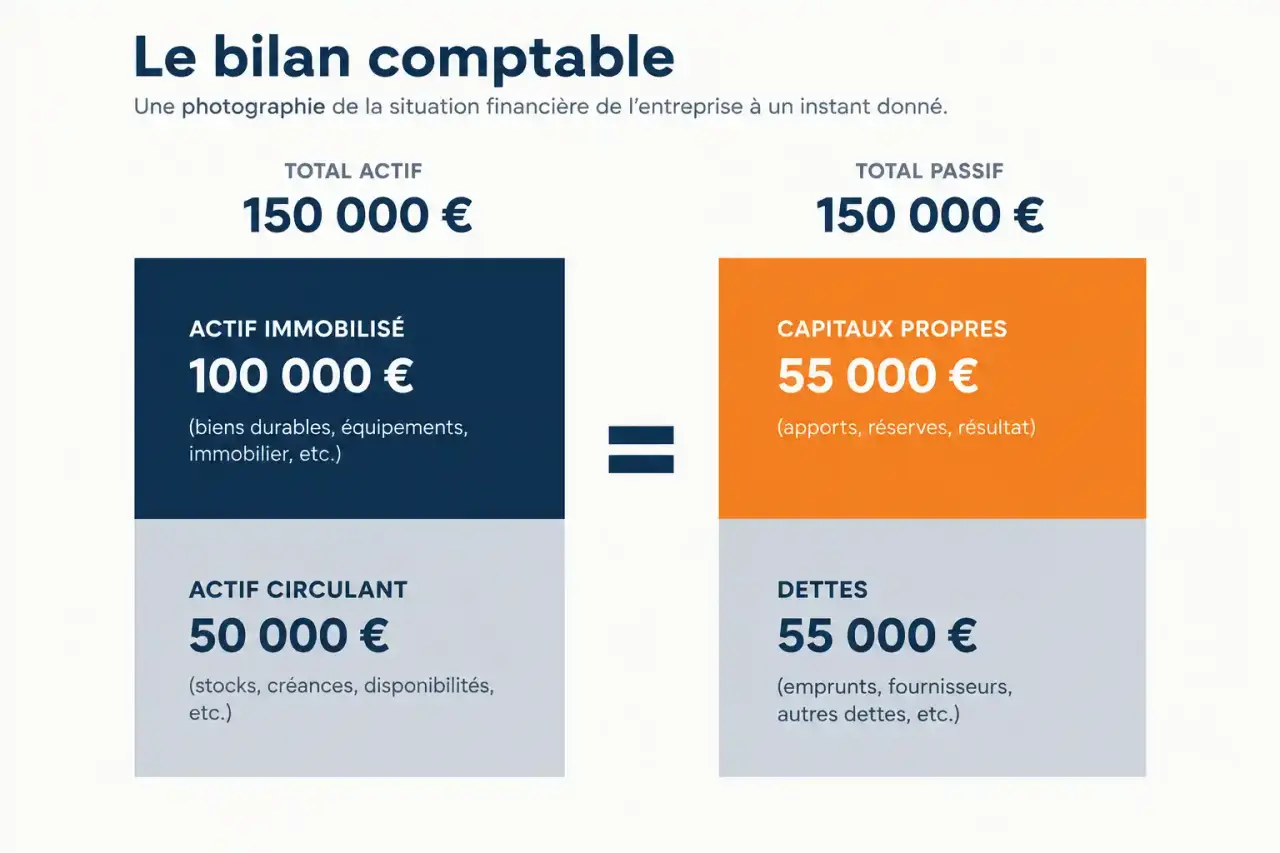
| Total actif immobilisé | 100 000 € | Total capitaux propres | 55 000 € |
| Stocks | 15 000 € | Emprunts | 40 000 € |
| Créances clients | 10 000 € | Dettes fournisseurs | 15 000 € |
| Disponibilités | 25 000 € | Autres dettes | 0 € |
| Total actif circulant | 50 000 € | Total dettes | 55 000 € |
| Total actif | 150 000 € | Total passif | 150 000 € |
Quiz : testez votre compréhension du bilan comptable
8 questions à choix multiples. Une seule réponse est correcte par question.
Ce bilan est une photographie du patrimoine à la date de clôture de l'exercice, généralement le 31 décembre, sur une période de douze mois. Il ne dit rien de ce qui s'est passé pendant l'année : c'est le rôle du compte de résultat, qui raconte le film de la période. Le lien entre les deux tient en une ligne : le résultat de l'exercice (5 000 € ici) alimente les capitaux propres.
Lire l'actif : ce que possède l'entreprise, du plus durable au plus liquide
Actif immobilisé : l'outil de travail
L'actif immobilisé regroupe ce qui reste durablement dans l'entreprise. On y distingue les immobilisations incorporelles (logiciels, marque, fonds commercial), corporelles (machines, véhicules, locaux) et financières (titres de participation, dépôts de garantie). Elles sont inscrites au coût d'acquisition, puis diminuées des amortissements et des dépréciations. Dans un vrai bilan, trois colonnes apparaissent donc : brut, amortissements, net. Seul le net figure dans le tableau simplifié ci-dessus.
Actif circulant : ce qui tourne en permanence
Stocks, créances clients et disponibilités forment l'actif circulant. Le classement se fait par liquidité croissante : on part de ce qui met le plus de temps à devenir de l'argent (les stocks) pour finir par la trésorerie elle-même. Ici, 25 000 € de disponibilités sur 150 000 € d'actif donnent déjà une première idée de la marge de manœuvre de l'entreprise.
Lire le passif : d'où vient l'argent
Une confusion fréquente consiste à définir le passif comme « ce que l'entreprise doit ». C'est inexact : le passif décrit les ressources qui ont financé l'actif. Il comporte trois ensembles : les capitaux propres, les provisions pour risques et charges, et les dettes.
Capitaux propres et résultat
Le capital social, les réserves et le résultat de l'exercice appartiennent aux associés. Une fois les comptes approuvés en assemblée générale, le résultat est affecté : dividendes, réserves ou report à nouveau. En cas de perte, le report à nouveau devient négatif et les capitaux propres s'érodent, ce qui interdit en pratique de verser des dividendes tant que le trou n'est pas comblé.
Dettes, provisions et découvert
Le passif est classé par exigibilité : on distingue ce qui sera remboursé à court terme de ce qui court sur plusieurs années. Les emprunts, les dettes fournisseurs, fiscales et sociales y figurent, tout comme le découvert bancaire, inscrit en dettes auprès des établissements de crédit. Beaucoup de débutants le cherchent à l'actif, en négatif : ce n'est pas sa place.
Pourquoi l'actif égale toujours le passif
L'égalité vient de la comptabilité en partie double : chaque opération est enregistrée deux fois, comme un emploi et comme une ressource. Prenons une entreprise dont le total de bilan est de 500 000 €. Elle emprunte 10 000 € : la trésorerie et les dettes montent ensemble, le total passe à 510 000 €. Elle achète ensuite un véhicule de 7 500 € : un poste d'actif remplace un autre, le total ne bouge pas, la trésorerie ne vaut plus que 2 500 €. Si elle règle 1 500 € de pénalités fiscales, la trésorerie baisse et le résultat aussi, le total s'établit à 508 500 €.
Un bilan déséquilibré n'est donc jamais une fatalité mathématique : il signale une écriture oubliée, passée d'un seul côté ou saisie avec un mauvais montant.
Pensez au bilan comme à un moule dans lequel on coule chaque opération : quel que soit le métal versé, la forme finale reste identique. Si une pièce ne s'y insère pas, l'erreur est dans la pièce, pas dans le moule. En pratique, cela donne une méthode de contrôle : quand l'écart est de X euros, cherchez d'abord une opération de ce montant exact, ou de la moitié de cet écart, qui aurait été saisie une seule fois ou à l'envers.
Remplir son propre tableau en 4 étapes
- Rassembler les pièces : balance après inventaire, relevés bancaires, état des stocks, tableau des emprunts, factures en attente.
- Passer les écritures de clôture : amortissements, provisions, régularisations (charges et produits constatés d'avance).
- Compléter actif et passif en reprenant les soldes des comptes du Plan Comptable Général, avec le bilan de clôture de l'année précédente comme bilan d'ouverture.
- Vérifier l'équilibre, puis choisir l'outil : un tableur avec formules de totaux automatiques suffit pour un modèle d'apprentissage, un logiciel de comptabilité s'impose dès que les écritures deviennent nombreuses.
Vous pouvez établir seul un bilan pour piloter votre activité. Pour les comptes annuels officiels, l'appui d'un expert-comptable limite les erreurs d'écriture et sécurise la conformité.
Aller plus loin : types de bilans, obligations et lecture rapide
Quel format selon la taille de l'entreprise
Le bilan simplifié est accessible aux entreprises qui ne dépassent pas deux des trois seuils suivants : 6 M€ de total de bilan, 12 M€ de chiffre d'affaires, 50 salariés. D'autres présentations existent selon l'usage : le bilan fonctionnel (emplois et ressources par cycle d'activité), le bilan financier (orienté solvabilité), le bilan prévisionnel (projections pour un prêt) et le bilan consolidé pour les groupes avec filiales. Les micro-entreprises sont dispensées de bilan, les autres entreprises au réel doivent en établir un à chaque clôture.
Trois réflexes pour savoir si le bilan est bon
Comparez d'abord les capitaux propres au total du bilan : ici 55 000 € sur 150 000 €, soit environ 37 %, un niveau d'autonomie financière confortable pour emprunter. Calculez ensuite le fonds de roulement, c'est-à-dire les capitaux stables moins l'actif immobilisé. Vérifiez enfin que les disponibilités couvrent les dettes à court terme. Un banquier regarde précisément ces points avant d'accorder un financement.