Frais réels de repas : déduisez le surcoût, pas toute l’addition
Un déjeuner payé pendant une journée de travail n’est pas automatiquement déductible des impôts. Les frais réels de repas correspondent, en principe, au surcoût imposé par l’activité professionnelle, après retrait de la valeur d’un repas à domicile et prise en compte des aides de l’employeur. Le calcul dépend ensuite de votre statut, de l’accès à une cantine et des justificatifs conservés.
Vérifier le droit à déduction avant de compter les repas
La première condition est de devoir déjeuner hors de chez vous pour des raisons professionnelles. L’éloignement du lieu de travail, une pause trop courte, le travail posté ou des horaires continus peuvent justifier cette contrainte. En revanche, préférer déjeuner au restaurant alors qu’un retour à domicile est possible ne suffit pas.
Calcul des frais réels de repas
Estimez le montant de vos frais de repas selon votre situation et les données saisies.
1. Votre situation
2. Vos données
Les valeurs 5,45 € et 21,10 € correspondent à 2025 : remplacez-les par les montants applicables si vous calculez une autre année.
3. Résultat estimé
Il n’existe pas de seuil universel de distance ouvrant automatiquement ce droit. Les 20 km parfois évoqués ne constituent pas une règle générale : le temps de trajet, les horaires et les conditions réelles d’exercice comptent davantage qu’une distance isolée.
Salarié : choisir entre les frais réels et les 10 %
Pour un salarié, la déduction des repas suppose d’opter pour les frais professionnels réels à la place de la déduction forfaitaire de 10 %. Ces deux mécanismes ne se cumulent pas pour les mêmes revenus. Comparez donc l’ensemble de vos frais admissibles — repas, déplacements et autres dépenses professionnelles — avec le forfait, plutôt que les seuls déjeuners.
Une déduction réduit le revenu imposable : elle ne rembourse pas l’addition. Ainsi, 500 € de frais déductibles ne représentent pas 500 € d’impôt économisé. L’avantage dépend notamment de votre imposition.
Indépendant : vérifier d’abord le régime fiscal
Un indépendant imposé selon un régime réel en BIC ou selon la déclaration contrôlée en BNC peut déduire les dépenses supplémentaires de repas répondant aux conditions professionnelles. En micro-BIC ou micro-BNC, les charges sont couvertes par l’abattement forfaitaire : les repas ne se déduisent pas séparément. Les règles du salarié sans justificatif de prix ne doivent pas être transposées à la comptabilité d’un indépendant.
Choisir le bon barème et comprendre ce qu’il représente
Le barème à retenir est celui de l’année où la dépense a été engagée, et non celui de l’année où vous remplissez la déclaration. Les montants ci-dessous constituent des repères datés : ils ne doivent pas être reconduits automatiquement pour une autre année.
| Repère fiscal | 2024 | 2025 |
|---|---|---|
| Valeur forfaitaire d’un repas pris au foyer | 5,35 € | 5,45 € |
| Limite du prix d’un repas pour un indépendant, sauf justification particulière | À vérifier pour l’année concernée | 21,10 € |
| Déduction maximale habituelle correspondante pour un indépendant | À vérifier pour l’année concernée | 15,65 € |
La valeur du repas au foyer représente la dépense personnelle que vous auriez supportée en mangeant chez vous. Elle reste donc, en principe, à votre charge. Pour l’indépendant, la limite de 21,10 € concerne le prix du repas retenu avant soustraction des 5,45 € : elle ne constitue pas une somme intégralement déductible.
Le plafond de l’indépendant n’est pas un plafond universel applicable à tous les salariés. Une dépense dépassant cette limite exige, pour l’indépendant, une justification particulière des circonstances professionnelles. Il n’existe pas non plus d’enveloppe annuelle de repas à déduire automatiquement : le total dépend des repas réellement admissibles.
Avant une déclaration portant sur une autre année, vérifiez les valeurs correspondantes auprès de l’administration fiscale ou dans le BOFiP. Il faut également distinguer ces montants des barèmes d’exonération utilisés pour certaines indemnités versées par l’employeur.
Calculer selon le restaurant, la cantine ou la gamelle
Au restaurant : partir de la dépense justifiée
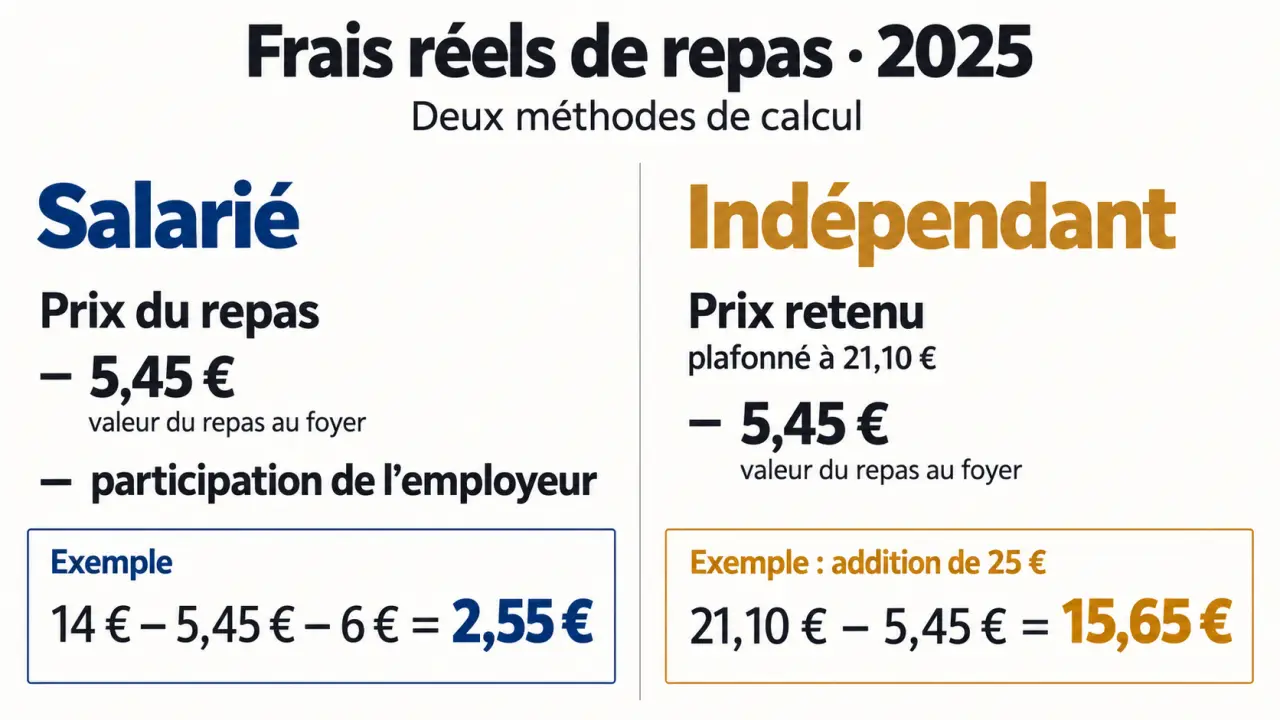
Pour un salarié sans restauration collective accessible, avec une preuve complète du prix, le principe est de soustraire la valeur du repas au foyer au montant payé. Il faut ensuite tenir compte de la participation patronale aux titres-restaurant, sans déduire deux fois le même avantage.
Exemple avec une valeur au foyer de 5,45 € : pour un déjeuner justifié de 14 €, le surcoût est de 14 € − 5,45 € = 8,55 €. Si l’employeur finance 6 € au titre du titre-restaurant utilisé, la déduction résiduelle est de 2,55 €. Un résultat négatif ne crée aucune déduction.
Pour un indépendant soumis à la limite de 21,10 €, une addition de 25 € conduit normalement à retenir 21,10 €, puis à retrancher 5,45 €, soit 15,65 € déductibles, sauf circonstances permettant de justifier le dépassement.
À la cantine : retenir le surcoût effectivement supporté
Lorsque vous déjeunez en restauration collective, comparez votre dépense personnelle à la valeur fiscale du repas au foyer. Avec un repas de cantine payé 7,20 € et une valeur au foyer de 5,45 €, le montant déductible est de 1,75 €. Si votre reste à charge est inférieur à cette valeur, il n’y a pas de supplément déductible.
Si une cantine est accessible mais que vous choisissez un restaurant, vous ne pouvez pas nécessairement déduire librement toute la différence. Conservez les éléments expliquant pourquoi la restauration collective était inutilisable : fermeture, horaires incompatibles ou contrainte professionnelle particulière.
Avec une gamelle ou sans ticket : éviter l’automatisme
Un salarié sans restauration collective, contraint de déjeuner hors de son domicile et ne disposant pas de justificatifs détaillés, peut évaluer ses frais supplémentaires selon la valeur forfaitaire admise par repas. Il doit néanmoins pouvoir établir la contrainte professionnelle et le nombre de repas concernés, puis retrancher, le cas échéant, la participation patronale aux titres-restaurant.
Apporter une gamelle ne donne donc pas, à lui seul, droit à un forfait pour chaque journée travaillée. Ne comptez ni les congés, ni les absences, ni les journées de télétravail à domicile comme des déjeuners pris à l’extérieur sous contrainte professionnelle.
Construire un dossier cohérent et déclarer le bon total
La solidité du dossier repose sur une chaîne de preuves : journée travaillée, impossibilité de rentrer, repas concerné, coût ou évaluation admise, puis aide éventuelle. Comme la nervure d’une feuille relie ses différentes parties, votre tableau de suivi doit relier chaque montant à sa raison professionnelle. Une addition parfaitement conservée mais sans lien avec une journée de travail ne suffit pas ; un calendrier précis peut, inversement, rendre votre calcul beaucoup plus lisible.
Préparez un tableau annuel avec les éléments suivants :
- La date, le lieu de travail et le motif empêchant le retour à domicile.
- Le mode de restauration et le montant payé lorsqu’il est justifié.
- La valeur forfaitaire applicable à l’année.
- La participation de l’employeur ou le remboursement éventuel.
- Le montant finalement retenu et la référence du justificatif.
Conservez les factures, tickets détaillés, relevés de cantine, plannings et attestations utiles. Un relevé bancaire prouve un paiement, mais ne précise pas toujours sa nature. Pour un salarié, gardez les justificatifs pendant au moins 3 ans, en tenant compte du délai de contrôle fiscal ; un indépendant doit respecter les durées de conservation fiscales et comptables propres à son activité, potentiellement plus longues.
Sur la déclaration de revenus du salarié, les repas rejoignent le total des frais réels, généralement dans les cases 1AK à 1DK selon la personne concernée. Détaillez leur nature et leur calcul dans l’espace prévu, sans joindre systématiquement tous les justificatifs. Vérifiez aussi le traitement des allocations et remboursements professionnels : une dépense déjà prise en charge ne doit pas procurer une seconde déduction.
Enfin, comparez ce total avec la déduction de 10 %. Le meilleur choix est celui qui réduit légalement votre revenu imposable avec un calcul explicable, pas celui qui affiche le plus grand nombre de repas.