Amortissements excédentaires : le calcul qui fait passer du résultat comptable au résultat fiscal
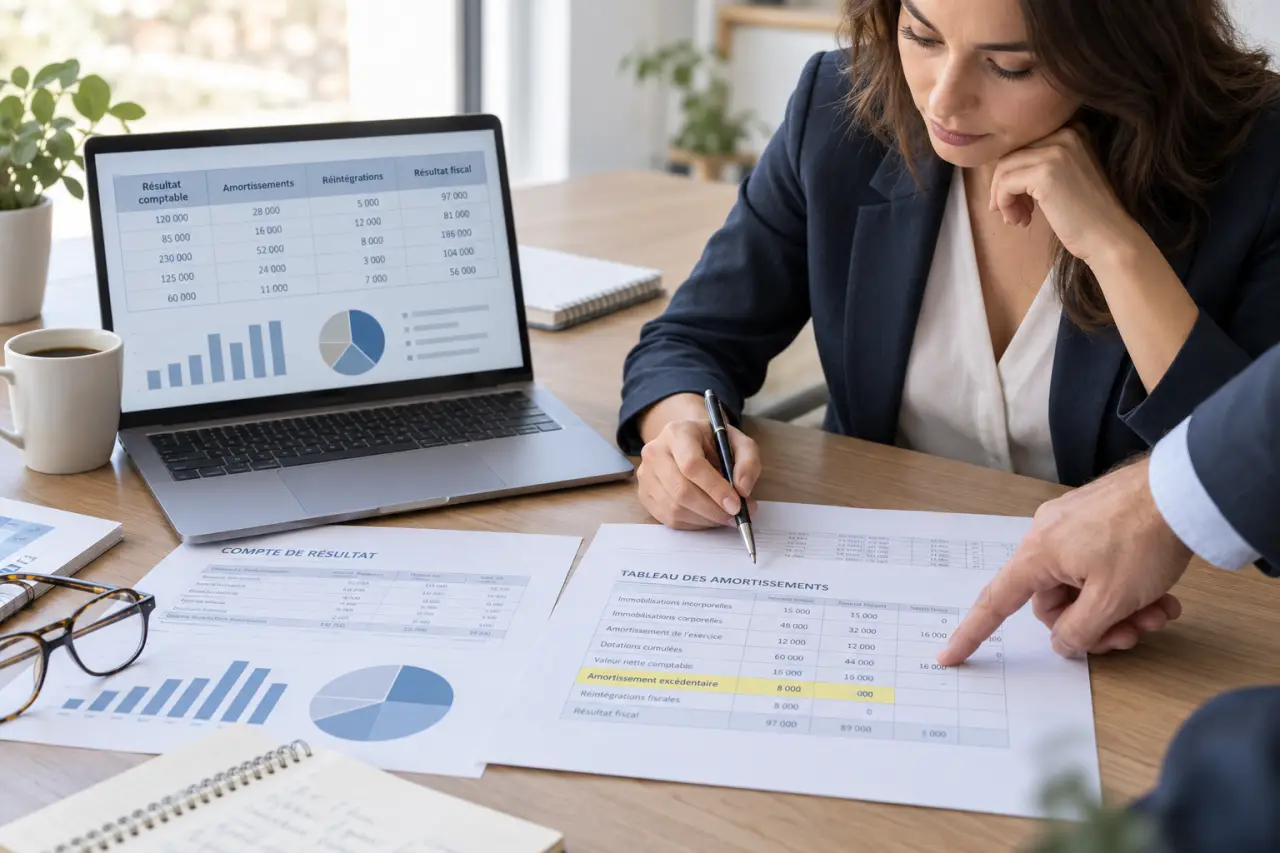
Les amortissements excédentaires correspondent à la fraction d’un amortissement comptabilisé que l’entreprise ne peut pas déduire fiscalement. Pour une voiture de tourisme, cette fraction dépend notamment du prix d’acquisition et du plafond autorisé selon ses émissions de CO2. Elle reste en charge dans les comptes, mais doit être réintégrée dans le résultat fiscal.
Une charge comptable réelle, mais une déduction fiscale limitée
Lorsqu’une entreprise achète un véhicule destiné à servir durablement, elle l’inscrit à l’actif et répartit son coût sur sa durée d’utilisation. L’amortissement comptable traduit cette consommation du bien. Une durée de cinq ans est courante pour une voiture ; quatre ans peuvent se justifier en cas d’usage intensif, sans constituer une option automatique.
Calcul de la fraction excédentaire
Estimez la part d’amortissement à réintégrer fiscalement à partir des données saisies.
Formule : (prix amortissable − plafond fiscal) ÷ durée d’amortissement × prorata de l’exercice
Résultats
Attention : le plafond doit être vérifié selon la date d’acquisition, les émissions de CO₂, le régime d’homologation et les éventuelles exceptions. Ce calculateur ne déduit pas automatiquement un plafond à partir de données réglementaires historiques non exhaustives.
La fiscalité suit une autre logique. L’article 39-4 du Code général des impôts limite la déduction de l’amortissement des véhicules de tourisme au-delà d’un certain prix. Le plafond porte sur la base amortissable admise fiscalement, et non sur une charge annuelle autorisée.
Trois notions doivent donc être distinguées :
- L’amortissement comptable est calculé sur la valeur immobilisée, selon la durée d’utilisation retenue.
- L’amortissement fiscalement déductible correspond à la fraction admise pour déterminer le bénéfice imposable.
- L’amortissement excédentaire représente la différence non déductible liée au plafonnement.
« Amortissement non déductible » est une expression plus large : une exclusion peut avoir d’autres causes que le dépassement du plafond automobile. Ces règles concernent notamment les entreprises à l’IS et les professionnels relevant d’un régime réel à l’IR. Au régime micro, les charges réelles ne sont pas déduites individuellement.
Identifier le véhicule et le bon plafond avant tout calcul
Le dispositif vise principalement les voitures particulières et certains véhicules à usages multiples destinés au transport de personnes. Un véritable utilitaire n’est normalement pas soumis à cette limitation. Toutefois, la seule mention « N1 » ne suffit pas toujours : la catégorie et les caractéristiques du véhicule doivent être examinées.
CO2 : ne pas mélanger les barèmes
Les quatre plafonds sont de 30 000 €, 20 300 €, 18 300 € et 9 900 €. Leur attribution dépend du taux de CO2, de la date d’acquisition et du dispositif de mesure applicable. Pour les véhicules relevant du nouveau dispositif d’immatriculation associé au WLTP et acquis à compter de 2021, les tranches sont les suivantes :
| Émissions de CO2 | Plafond de la base déductible |
|---|---|
| Moins de 20 g/km | 30 000 € |
| De 20 à moins de 50 g/km | 20 300 € |
| De 50 à 160 g/km inclus | 18 300 € |
| Plus de 160 g/km | 9 900 € |
Dans l’ancien dispositif, la deuxième tranche va de 20 à moins de 60 g/km. Le seuil déclenchant le plafond de 9 900 € a notamment été fixé à plus de 150 g/km pour les acquisitions de 2018, 140 g/km pour celles de 2019, 135 g/km pour celles de 2020 et 130 g/km à compter de 2021. Dans le nouveau dispositif, le seuil était de 165 g/km pour les acquisitions de 2020, avant de passer à 160 g/km.
Il faut donc rapprocher la facture, les émissions figurant sur la carte grise et le régime d’homologation. La date de première mise en circulation ne remplace pas la date d’acquisition. Pour un véhicule ancien ou d’occasion, vérifiez le barème correspondant dans le BOFiP plutôt que d’appliquer mécaniquement le tableau récent.
Activités professionnelles et batterie séparée
Des exceptions existent lorsque l’utilisation du véhicule est nécessaire à l’activité en raison de son objet même : taxis, transport sanitaire, auto-écoles ou location automobile, notamment, sous les conditions propres à chaque activité. Les déplacements commerciaux ordinaires ne suffisent pas à bénéficier de cette exception.
Pour un véhicule électrique, une batterie facturée distinctement ou identifiée séparément dans des conditions justificatives suffisantes peut être amortie hors du plafond du véhicule. Certains équipements spécifiques GPL ou GNV bénéficient également d’un traitement distinct sous conditions. En revanche, isoler un composant ordinaire ne permet pas de contourner le plafond : celui-ci doit alors être réparti entre les composants concernés.
Calculer la fraction excédentaire avec le prorata approprié
Pour une voiture particulière dont la TVA n’est pas récupérable, la base immobilisée comprend généralement le prix TTC ainsi que les frais directement attribuables à sa mise en état d’utilisation, selon leur traitement comptable. Les équipements bénéficiant d’un traitement fiscal distinct doivent être identifiés avant le calcul.
En amortissement linéaire, sans valeur résiduelle retenue et avec une durée identique pour les deux calculs, la formule est :
Amortissement excédentaire = (prix amortissable − plafond fiscal) ÷ durée d’amortissement × prorata de l’exercice.
Si le prix ne dépasse pas le plafond, aucune réintégration n’est due à ce titre. Le prorata commence à la mise en service : une acquisition ne signifie pas nécessairement une utilisation immédiate. En première et dernière année, retenez la durée effective selon les conventions de calcul applicables.
Exemple : une voiture de 35 000 € amortie sur cinq ans
Une entreprise achète une voiture émettant 85 g de CO2/km, relevant du plafond de 18 300 €. Mise en service au début de l’exercice, elle est amortie sur cinq ans. Le calcul annuel est le suivant :
- Amortissement comptable : 35 000 € ÷ 5 = 7 000 €.
- Fraction déductible : 18 300 € ÷ 5 = 3 660 €.
- Amortissement excédentaire : 7 000 € − 3 660 € = 3 340 €.
Avec une mise en service le 1er avril et un prorata illustratif de neuf mois sur douze, les trois montants deviennent respectivement 5 250 €, 2 745 € et 2 505 €. L’excédent est donc lui aussi proratisé.
Achat, crédit-bail et location : la limitation change de forme
L’achat comptant et l’achat à crédit suivent le même mécanisme : l’entreprise propriétaire amortit le véhicule et réintègre la fraction excédentaire. Les intérêts du financement constituent une charge distincte, dont la déductibilité obéit à ses propres règles.
En crédit-bail, en LOA ou en LLD, le locataire n’amortit généralement pas le véhicule dans ses comptes individuels français. Toutefois, la location ne supprime pas le plafonnement : une partie du loyer correspondant à l’amortissement non déductible du bailleur doit être réintégrée. Il ne faut pas appliquer le ratio de dépassement indistinctement à toute la facture, qui peut inclure entretien, assurance et financement.
Le loueur joue ici un rôle de relais fiscal : son information permet de transformer un loyer global en montant à réintégrer. Demandez cette ventilation dès la signature, puis conservez le relevé annuel avec le contrat. Cette chaîne documentaire évite qu’un changement de gestionnaire ou de cabinet comptable fasse disparaître une correction pourtant récurrente.
Les locations de courte durée n’excédant pas trois mois non renouvelables bénéficient d’une exclusion spécifique. Pour comparer achat et leasing, raisonnez donc en coût après impôt et en services inclus, plutôt qu’en supposant que tous les loyers seront déductibles.
Réintégrer sans modifier l’amortissement enregistré
L’entreprise comptabilise normalement l’intégralité de la dotation, généralement au débit du compte 68112 et au crédit du compte 28182 pour un véhicule. La fraction excédentaire fait ensuite l’objet d’une réintégration extra-comptable : elle n’annule pas l’écriture d’amortissement.
Avec un résultat comptable de 100 000 € et une fraction non déductible de 3 340 €, le résultat fiscal atteint 103 340 €, avant les autres corrections. La réintégration n’est pas un impôt supplémentaire de 3 340 € : elle augmente la base imposable.
Le montant est porté dans la rubrique correspondante de la déclaration fiscale, notamment sur le tableau 2058-A au réel normal ou 2033-B au réel simplifié pour les entreprises concernées. Les professionnels en BNC utilisent les rubriques adaptées de leur déclaration 2035.
Avant de déclarer, contrôlez le plafond, la base immobilisée, la mise en service, le prorata et les informations du bailleur. Conservez un tableau annuel par véhicule : un logiciel peut automatiser la correction, mais seulement si ces paramètres ont été correctement renseignés.