Un avoir en comptabilité corrige une facture sans effacer la trace de l’opération
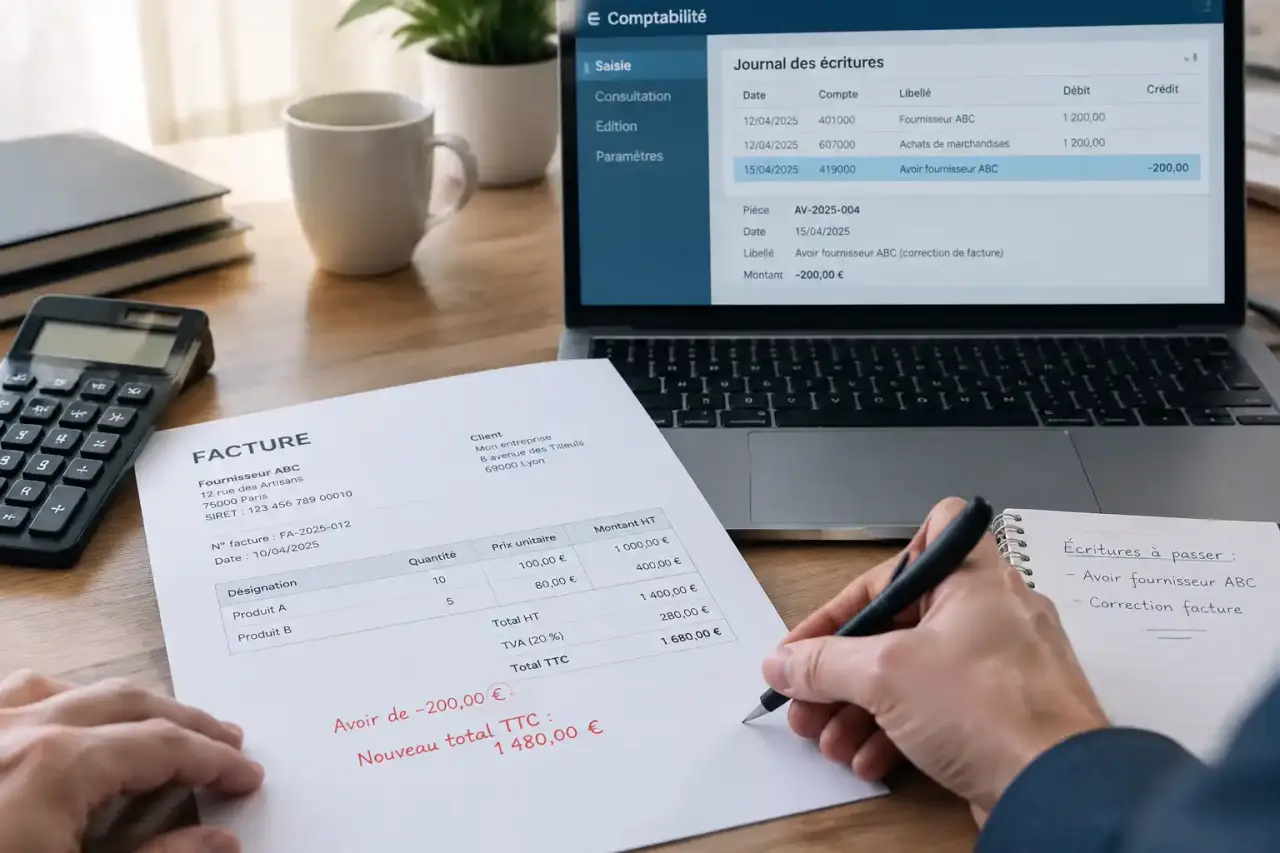
Lorsqu’une facture déjà envoyée comporte une erreur, qu’un client retourne une marchandise ou qu’une remise est accordée après coup, il ne faut pas supprimer le document initial. L’avoir en comptabilité corrige l’opération tout en conservant une trace fiable de la vente, de la créance et de la TVA.
À quoi sert un avoir en comptabilité ?
Un avoir est une facture rectificative émise après une facture initiale. Il constate une somme due au client par le fournisseur : tout ou partie du montant précédemment facturé doit être remboursé, transformé en bon d’achat ou déduit d’une prochaine facture. Cette pièce justificative comptable doit être conservée avec la facture qu’elle corrige.
La facture d’origine reste dans le journal des ventes et ne doit pas être effacée. L’avoir réduit, de manière documentée, le chiffre d’affaires, la créance client et la TVA collectée correspondant à l’opération concernée. La vente et sa correction restent ainsi lisibles dans les comptes, sans rupture dans l’historique des écritures.
Avoir client ou avoir fournisseur : une question de point de vue
La pièce est la même, mais son nom dépend de la personne qui la regarde. L’entreprise qui l’émet parle d’avoir client, car elle doit un montant à son client. L’entreprise qui le reçoit l’enregistre comme un avoir fournisseur, car sa dette envers ce fournisseur diminue. Cette distinction aide à comprendre les écritures, sans modifier la nature du document.
Les situations qui justifient une facture d’avoir
L’avoir peut être total, lorsque toute la vente est annulée, ou partiel, lorsqu’il ne porte que sur une quantité, une ligne de prestation ou une réduction précise. Son motif doit être clair et lié à une opération réelle et identifiable.
- Retour de marchandises : le produit est retourné, en totalité ou en partie, pour défaut, erreur de référence ou non-conformité.
- Erreur de facturation : le prix, la quantité, le taux de TVA ou une remise convenue a été mal appliqué.
- Réduction commerciale postérieure : une remise, un rabais ou une ristourne est accordé après l’émission de la facture.
- Escompte accordé : le client bénéficie d’une réduction financière, par exemple après un paiement anticipé.
- Prestation non réalisée ou partiellement réalisée : l’avoir corrige la partie du service qui ne sera finalement pas facturée.
Une facture d’avoir ne sert donc pas uniquement à gérer un retour physique. Dans une activité de services, elle peut ajuster des honoraires, une intervention annulée ou une erreur de périmètre. Pour une remise, un rabais, une ristourne ou un escompte accordé après facturation, elle permet de corriger le montant sans modifier la facture déjà émise.
Le remboursement n’est qu’une des issues possibles
Un avoir ne provoque pas systématiquement un virement. Il peut être imputé sur une facture ultérieure, laissé en crédit sur le compte client ou donner lieu à un remboursement. Cette décision doit être indiquée et suivie. Un avoir oublié dans le compte 411 peut fausser le solde client et masquer une somme à restituer.
Établir une facture d’avoir sans perdre la traçabilité
Une facture d’avoir reprend les mentions obligatoires d’une facture classique : identité du vendeur et du client, date, numéro, désignation, quantités, prix, montants hors taxes, taux et montants de TVA, ainsi que total TTC. Son intitulé doit faire apparaître clairement le terme « avoir ».
Elle doit également mentionner la référence de la facture initiale corrigée et, idéalement, le motif de la régularisation. À la place de la formule « net à payer », elle indique un « net à déduire ». La numérotation peut suivre la séquence générale des factures ou une séquence propre aux avoirs, à condition de rester continue et cohérente.
Les contrôles utiles avant l’émission
Avant de valider le document, vérifiez la facture d’origine, les lignes réellement concernées, le taux de TVA applicable et le montant restant dû. En cas d’avoir partiel, une description précise évite de créditer deux fois la même somme. Conservez aussi l’élément qui déclenche la correction : demande client, bon de retour, accord commercial ou échange écrit.
Déterminez également le traitement prévu pour le montant crédité : déduction sur la prochaine facture, remboursement ou maintien en crédit. Cette décision facilite le rapprochement entre la comptabilité, le suivi commercial et le relevé de compte du client. Elle permet aussi de vérifier que l’avoir ne reste pas en attente après son émission.
Comptabiliser l’avoir chez le fournisseur et chez le client
Pour un retour de biens, l’écriture suit globalement le sens inverse de la facture initiale. Chez le fournisseur, la créance client diminue ; chez le client, la dette fournisseur diminue. La TVA est elle aussi régularisée dans le sens inverse de l’opération d’origine.
| Situation | Chez le fournisseur | Chez le client |
|---|---|---|
| Retour de marchandises | Débit du compte 707 et du compte 44571 ; crédit du compte 411 | Débit du compte 401 ; crédit du compte d’achat concerné et du compte 44566 |
| Remise, rabais ou ristourne après facture | Débit du compte 709 et du compte 44571 ; crédit du compte 411 | Débit du compte 401 ; crédit du compte 609 et du compte 44566 |
| Escompte accordé après facturation | Débit du compte 665 et du compte 44571 ; crédit du compte 411 | Débit du compte 401 ; crédit du compte 765 et du compte 44566 |
Les comptes d’achat et de vente peuvent varier selon la nature exacte des biens ou des services. Le principe reste identique : l’avoir diminue la vente ou l’achat concerné, réduit la TVA associée et ajuste le compte de tiers. Chez le fournisseur, le compte 411 est crédité pour diminuer la créance. Chez le client, le compte 401 est débité pour réduire la dette.
Lorsque l’avoir est ensuite remboursé, le règlement vient solder le crédit figurant au compte client. S’il est déduit d’une facture suivante, le montant doit être rapproché de cette nouvelle opération pour éviter qu’il soit utilisé deux fois.
Exemple simple de réduction commerciale
Une entreprise accorde après facturation une remise de 10 % sur une vente de marchandises. Chez le fournisseur, cette réduction commerciale est enregistrée au compte 709, avec la diminution correspondante de TVA collectée au compte 44571, puis une réduction de la créance au compte 411. Chez le client, le compte 609 constate la réduction obtenue, la TVA déductible est diminuée via le compte 44566 et la dette fournisseur au compte 401 est réduite.
Dans cet exemple, l’avoir porte uniquement sur la réduction accordée après la facture initiale. La vente d’origine reste enregistrée, tandis que l’écriture complémentaire corrige le montant de la transaction et la TVA correspondante.
TVA, archivage et suivi : les réflexes à conserver
La TVA d’une facture d’avoir est calculée sur le montant hors taxes réellement corrigé, avec le ou les taux figurant sur la facture initiale. Le fournisseur diminue sa TVA collectée et le client diminue sa TVA déductible. Lorsqu’une facture comporte plusieurs taux de TVA, l’avoir doit ventiler chaque montant par taux pour que la régularisation soit exacte.
La correction doit donc porter sur la partie réellement concernée. Un avoir partiel ne reprend pas automatiquement la totalité de la facture : il détaille les produits retournés, les prestations corrigées ou la réduction accordée. Cette ventilation permet de conserver une correspondance claire entre le montant hors taxes, la TVA et le total TTC.
Archivez ensemble la facture initiale, l’avoir et les justificatifs du motif. Rapprochez ensuite le montant de l’avoir avec son traitement réel : déduction sur une nouvelle facture, remboursement bancaire ou bon d’achat. Cette dernière étape compte autant que l’émission du document : un avoir correctement établi doit aussi être apuré dans le solde du client ou du fournisseur.
La facture initiale ne doit donc pas disparaître. L’avoir formalise la correction, préserve la traçabilité de l’opération et permet d’ajuster les comptes, la TVA et le règlement prévu avec le client.