Impôts au Luxembourg : ce que la retenue sur salaire ne règle pas
Au Luxembourg, l’impôt prélevé sur votre salaire ne suffit pas toujours à solder votre situation fiscale. Le montant définitif dépend notamment de votre résidence, de vos autres revenus et de votre situation familiale. Pour savoir ce que vous devez payer et déclarer, il faut distinguer trois éléments : les revenus imposables, le calcul de l’impôt et les démarches de régularisation.
Votre résidence fiscale détermine les revenus à examiner
Travailler au Luxembourg ne signifie pas automatiquement y être résident fiscal. Cette distinction fixe l’étendue des revenus concernés par l’impôt luxembourgeois. En cas de déménagement ou de liens avec plusieurs pays, l’adresse administrative ne suffit pas toujours : le domicile, le séjour habituel et les règles de la convention fiscale applicable doivent être examinés.
| Votre situation | Principe d’imposition | Point de vigilance |
|---|---|---|
| Résident fiscal luxembourgeois | Revenus mondiaux à examiner | Les revenus étrangers peuvent devoir être déclarés même lorsqu’ils sont exonérés au Luxembourg. |
| Non-résident, notamment frontalier | Revenus de source luxembourgeoise imposables selon les règles applicables | Le pays de résidence peut également exiger une déclaration. |
| Arrivée ou départ en cours d’année | Traitement selon les périodes et la résidence fiscale | Conserver les dates de déménagement et les justificatifs des revenus perçus. |
Un résident qui possède un logement loué en France ne doit donc pas simplement ignorer ce loyer dans sa déclaration luxembourgeoise. Selon la convention fiscale, un revenu peut être imposé à l’étranger tout en intervenant dans la détermination du taux applicable aux autres revenus. Exonération ne signifie pas nécessairement absence de déclaration.
Pour un frontalier, certaines possibilités d’assimilation fiscale à un résident permettent, sous conditions, d’accéder à des déductions et à un traitement fiscal comparable. Cette option suppose d’examiner les revenus du ménage, y compris ceux perçus hors du Luxembourg : elle n’est ni automatique ni toujours avantageuse.
Du salaire brut à l’impôt : les étapes qui changent le résultat
Le barème s’applique au revenu imposable, pas au salaire affiché
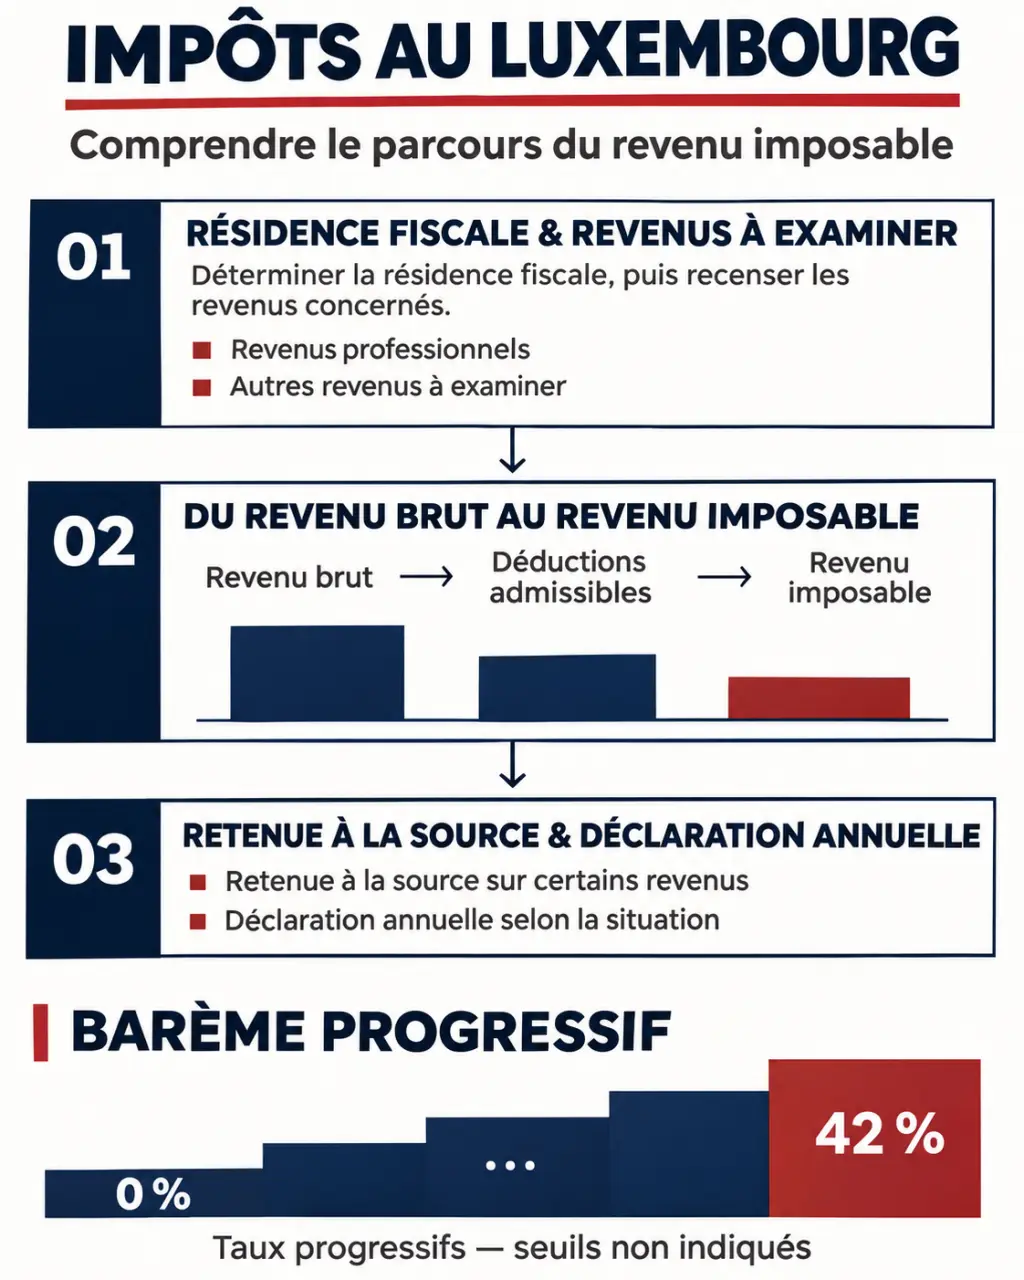
Le calcul commence par l’identification des revenus : salaires, pensions, bénéfices professionnels, revenus locatifs ou certains revenus du patrimoine. Les frais et déductions admis sont ensuite pris en compte selon leurs règles propres. Les cotisations sociales et l’impôt sur le revenu sont deux prélèvements distincts : comparer uniquement un salaire brut et un salaire net ne permet pas d’isoler la charge fiscale.
Des dépenses spéciales, comme certaines primes d’assurance ou cotisations, ainsi que certaines charges extraordinaires peuvent réduire la base imposable sous conditions et dans les limites prévues. Il faut distinguer une déduction, qui diminue le revenu imposable, d’un crédit d’impôt, qui agit sur l’impôt lui-même.
Un taux élevé ne frappe pas tout votre revenu
Le tarif de base est progressif, avec des taux allant de 0 % à 42 %. Chaque taux concerne uniquement la fraction de revenu située dans sa tranche. Le taux marginal correspond à celui applicable à la dernière tranche atteinte ; le taux moyen rapporte l’impôt total au revenu retenu pour la comparaison.
Les seuils des tranches doivent être vérifiés pour l’année d’imposition concernée auprès de l’Administration des contributions directes. Il faut également tenir compte de la majoration pour le fonds pour l’emploi : le taux supérieur du barème de base ne constitue donc pas, à lui seul, un plafond global de prélèvement.
La classe d’impôt et le mode d’imposition du ménage influencent aussi le résultat. Les classes 1, 1a et 2 correspondent à des situations différentes, sous conditions. Pour les couples, une imposition collective ou une taxation individualisée peut modifier la répartition et le montant de l’impôt. Deux personnes ayant le même salaire brut ne paient donc pas nécessairement le même montant.
Retenue à la source et déclaration : deux mécanismes à rapprocher
Pour les salariés et pensionnés, une retenue à la source est généralement effectuée à partir des informations figurant sur la fiche de retenue d’impôt. Elle permet de payer l’impôt au fil des versements, mais elle ne dispense pas systématiquement d’une déclaration annuelle.
Résultats Instagram sur la déclaration fiscale des frontaliers au Luxembourg : Découvrez des publications Instagram consacrées au formulaire de déclaration d’impôt luxembourgeois pour les frontaliers en 2021.
Une déclaration peut être obligatoire notamment en fonction du niveau et de la nature des revenus, du cumul de rémunérations ou de la situation fiscale du ménage. Une demande de l’administration doit également être suivie. À l’inverse, une personne non soumise à déclaration obligatoire peut, selon sa situation, demander une régularisation par la procédure adaptée, notamment un décompte annuel.
Pensez à la déclaration comme à un joint d’étanchéité entre la paie et votre vie réelle : elle rapproche des informations que l’employeur ne connaît pas toutes. Un second emploi, un loyer étranger ou un changement familial peuvent laisser un écart entre retenues et impôt final. Un tableau personnel réunissant revenus, périodes et impôts déjà prélevés aide à repérer ces écarts avant le dépôt.
Préparer le modèle 100 sans oublier les justificatifs
La déclaration d’impôt sur le revenu des personnes physiques repose sur le modèle 100. La démarche électronique existe depuis 2021 ; l’assistant sur MyGuichet.lu accompagne les contribuables éligibles. Vérifiez les conditions d’accès et les modalités correspondant à votre dossier sur Guichet.lu.
- Rassemblez les certificats annuels de salaire ou de pension et les revenus complémentaires.
- Identifiez les revenus étrangers et leur traitement conventionnel.
- Préparez les attestations des dépenses déductibles et les renseignements familiaux.
- Contrôlez les retenues déjà effectuées et l’année concernée.
- Vérifiez l’échéance applicable auprès de l’administration et conservez la preuve du dépôt.
L’imposition par voie d’assiette correspond au calcul établi par l’administration à partir de la déclaration. Le bulletin d’impôt peut faire apparaître un remboursement ou un complément à payer. Comparez-le avec votre déclaration, notamment pour les revenus étrangers, les déductions et les retenues imputées.
TVA, immobilier et patrimoine : regarder au-delà du salaire
Les impôts au Luxembourg ne se limitent pas au revenu professionnel. Pour un particulier, la fiscalité intervient aussi dans la consommation, la propriété immobilière et les placements. Son poids dépend donc autant de votre mode de vie que de votre rémunération.
- TVA : le taux normal est de 17 %. Des taux réduits s’appliquent à certaines opérations ; toutes les dépenses ne supportent donc pas le taux normal.
- Impôt foncier : la détention d’un bien immobilier peut entraîner cet impôt communal, distinct de l’imposition des loyers.
- Revenus et cessions : intérêts, dividendes, loyers et plus-values suivent des règles différentes, avec d’éventuelles exonérations ou retenues selon leur nature.
- Patrimoine : le Luxembourg ne prélève pas d’impôt sur la fortune des personnes physiques. Cela ne supprime pas les impôts liés aux revenus, aux transactions ou aux transmissions.
La comparaison avec la France doit ainsi porter sur une situation identique : revenus du couple, enfants, patrimoine, déductions et protection sociale. Une TVA plus faible ou l’absence d’impôt sur la fortune ne suffisent pas à conclure qu’un déménagement réduira votre facture globale.
Enfin, une réforme annoncée à l’horizon 2028 ne doit pas être utilisée comme une règle déjà applicable. Pour une décision ou une déclaration, retenez les dispositions en vigueur pour l’année concernée. En présence de revenus dans plusieurs pays, faites valider le traitement conventionnel avant de vous fier à une simple estimation du salaire net.