Cession de patientèle : la fiscalité se prépare avant de fixer le prix net
Le prix signé n’est pas le montant que vous conserverez après une cession de patientèle. Il faut distinguer la plus-value imposable, les exonérations accessibles, les frais et les éventuelles régularisations de fin d’activité. Pour l’acquéreur, les droits d’enregistrement constituent un budget distinct. Le premier réflexe consiste donc à simuler l’opération avant de s’engager sur un prix et une date.
Partir du montant net, pas seulement du prix annoncé
Pour le cédant, le calcul prévisionnel suit cette logique : prix encaissé, diminué des frais supportés, de l’imposition applicable et des dettes à solder. Un paiement échelonné ou une somme temporairement séquestrée peut aussi décaler la trésorerie réellement disponible. L’impôt sur la plus-value n’est donc qu’une partie du calcul.
Le prix de vente n’est pas la plus-value
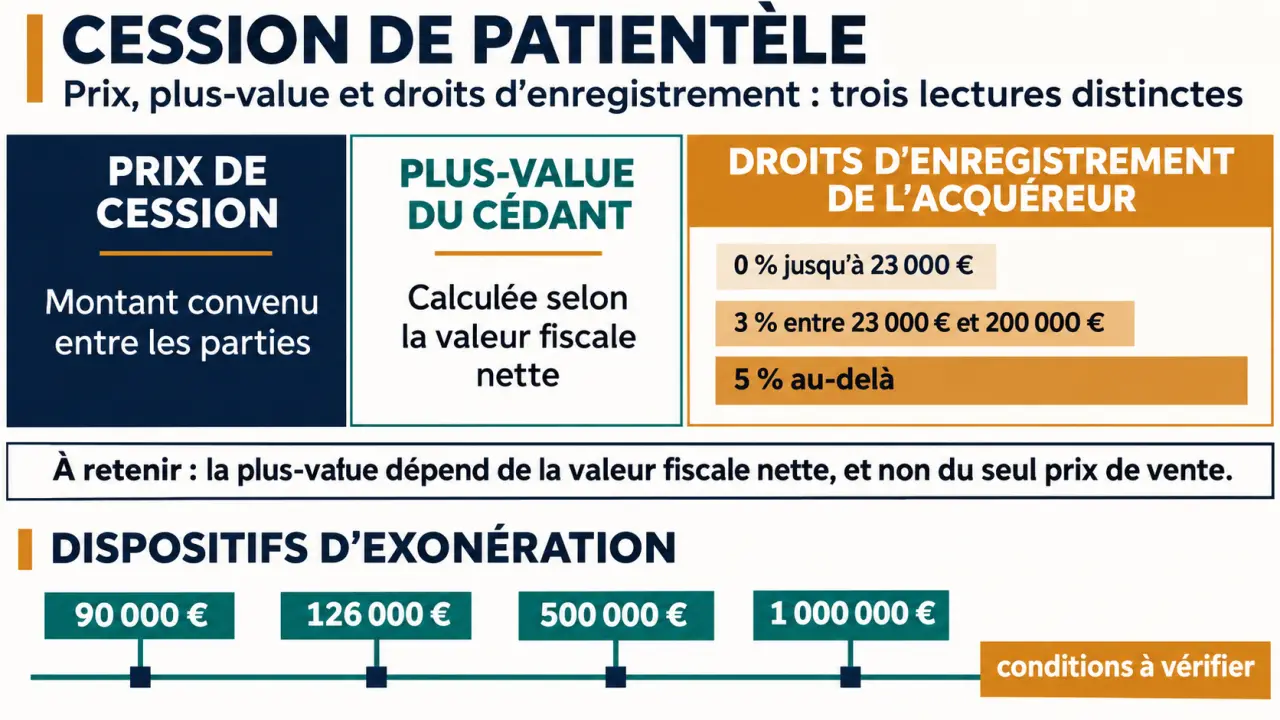
La plus-value professionnelle correspond, en principe, à la différence entre le prix attribué à un élément et sa valeur fiscale nette. Une patientèle créée par le praticien a généralement une valeur fiscale nulle : sa cession peut alors dégager une plus-value proche du prix correspondant. Une patientèle achetée auparavant nécessite de reprendre son historique fiscal, notamment les éventuels amortissements.
Exemple simplifié : une patientèle acquise 60 000 € puis cédée 100 000 €, dont la valeur fiscale serait restée à 60 000 €, dégagerait 40 000 € de plus-value avant ajustements. Pour une patientèle créée et vendue au même prix, le calcul serait différent. Appliquer un taux directement au prix de vente peut donc fausser l’estimation.
Identifier qui vend et ce qui est vendu
En entreprise individuelle relevant des bénéfices non commerciaux (BNC), la cession relève habituellement des plus-values professionnelles. La durée de détention, notamment le seuil de deux ans, intervient dans la distinction entre court et long terme. Une SEL ou une SELARL soumise à l’impôt sur les sociétés suit une autre logique ; une distribution ultérieure du prix peut entraîner une imposition supplémentaire. Une cession de parts de SCP ou de SEL doit également être étudiée séparément.
Comparer les exonérations avant de choisir la date
Trois dispositifs du Code général des impôts (CGI) méritent un examen prioritaire. Ils ne sont ni automatiques ni interchangeables. Les seuils ci-dessous sont des repères du régime général : leur application doit être confirmée au regard des textes en vigueur lors de la cession et des caractéristiques de l’activité.
| Dispositif | Repères principaux | Point de vigilance |
|---|---|---|
| Article 151 septies | Pour les activités libérales concernées : exonération totale jusqu’à 90 000 € de recettes moyennes, partielle au-delà et jusqu’à 126 000 €. | Activité exercée depuis au moins cinq ans ; moyenne des recettes appréciée selon les règles des deux années de référence. |
| Article 238 quindecies | Exonération totale jusqu’à 500 000 € de valeur transmise, puis partielle entre 500 000 € et 1 000 000 €. | Transmission d’une entreprise ou d’une branche complète d’activité, durée d’exercice et indépendance vis-à-vis du repreneur à vérifier. |
| Article 151 septies A | Exonération d’impôt sur certaines plus-values lors du départ à la retraite, sous conditions. | Au moins cinq ans d’activité ; cessation des fonctions et retraite dans le délai légal de deux ans avant ou après la cession. |
Le régime lié à la retraite n’efface pas nécessairement les prélèvements sociaux. Il ne faut donc pas assimiler exonération d’impôt sur le revenu et absence totale de prélèvements. Le traitement des plus-values à court terme et des cotisations sociales doit aussi être distingué.
Une cession partielle ne donne pas automatiquement accès aux dispositifs exigeant une entreprise ou une branche complète d’activité. De même, conserver des fonctions ou des liens avec le repreneur peut compromettre certains régimes. L’expert-comptable doit comparer les options et leur articulation avant la signature, avec un calendrier précis du départ à la retraite.
Définir et valoriser ce qui est réellement transmis
La cession ne porte pas sur les patients eux-mêmes. Elle organise un droit de présentation du successeur, dans le respect de leur liberté de choix. Le fonds libéral peut comprendre, selon l’acte, ce droit de présentation, du matériel et d’autres éléments utiles à l’activité. Le prix doit être ventilé entre les éléments effectivement transmis.
Exonération fiscale de la plus-value sur la cession d’une patientèle : Un décryptage des conditions et seuils permettant aux cabinets imposés sur le revenu de bénéficier de l’exonération de la plus-value de cession.
Pour apprécier la valeur, examinez les recettes des trois dernières années, leur évolution, les charges, la localisation, les conditions du bail et la composition de la file active. Les relevés du Système national inter-régimes (SNIR), lorsqu’ils sont pertinents pour la profession, peuvent compléter les documents comptables.
Keobiz évoque une estimation indicative de 50 % du chiffre d’affaires de référence sur les trois dernières années. Ce repère ne constitue pas un barème officiel : BIOT Avocat souligne que les pratiques varient selon la profession. La rentabilité et les conditions de reprise comptent davantage qu’un pourcentage appliqué mécaniquement.
Il existe aussi une valeur qui reste dans l’ombre des comptes : le travail personnel difficilement transmissible. Une activité reposant sur des horaires exceptionnellement étendus, une expertise très particulière ou un réseau attaché au seul cédant peut afficher de bonnes recettes sans offrir le même potentiel au successeur. Reconstituer une semaine d’exercice réaliste pour le repreneur permet de négocier sur une activité reproductible, plutôt que sur une performance passée.
Enfin, une société civile de moyens (SCM) mutualise des moyens : ses parts ne représentent pas, à elles seules, la patientèle personnelle de chaque associé. Vérifiez toujours le propriétaire juridique des actifs avant d’organiser leur vente.
Budgéter les droits de l’acquéreur et l’enregistrement
Les droits d’enregistrement, généralement supportés par l’acquéreur selon l’acte, sont distincts de l’impôt du cédant. Pour une cession de clientèle relevant du barème de droit commun, ils sont calculés par tranches :
- 0 % sur la fraction jusqu’à 23 000 €, sous réserve du minimum de perception applicable ;
- 3 % sur la fraction comprise entre 23 000 € et 200 000 € ;
- 5 % sur la fraction supérieure à 200 000 €.
Pour une assiette taxable de 100 000 €, les droits représentent ainsi 2 310 € : (100 000 − 23 000) × 3 %. Les honoraires de conseil et les autres frais viennent en supplément. Ce calcul ne doit pas être transposé sans vérification à une cession de titres sociaux.
L’acte doit en principe être enregistré dans le mois suivant sa signature, auprès du service de l’enregistrement compétent. La déclaration de mutation, notamment le Cerfa n° 11275 selon l’opération, accompagne les pièces requises. Le contrat doit préciser qui accomplit la formalité et règle les droits ; confier cette mission au conseil évite qu’elle reste sans responsable.
Sécuriser l’acte et la continuité des soins
La préparation juridique doit avancer en parallèle de la simulation fiscale. BIOT Avocat indique un délai indicatif de trois à cinq mois entre la lettre d’intention et la prise d’effet, hors recherche du repreneur et transition. Ce n’est pas un délai légal.
- Réunir les pièces : déclarations fiscales, recettes, immobilisations, bail, contrats accessoires et documents de la structure.
- Vérifier les accords nécessaires : bailleur, associés, conjoint selon le régime matrimonial et obligations ordinales propres à la profession.
- Rédiger l’acte : périmètre, ventilation du prix, paiement, conditions suspensives et modalités de présentation.
- Planifier les suites : enregistrement, déclarations de cessation ou de modification, obligations sociales et information des patients.
Une clause de non-réinstallation doit rester proportionnée dans sa durée, son territoire et les activités visées. Une garantie de passif est particulièrement importante lors d’une acquisition de titres, mais ne remplace pas l’audit. L’acquéreur doit aussi faire examiner les risques de solidarité fiscale éventuellement applicables.
Enfin, organisez l’information des patients sans promettre leur transfert automatique. La présentation du successeur et la transmission des dossiers doivent respecter le secret professionnel, la protection des données de santé et le libre choix de chacun. Une simulation comptable et une relecture juridique avant engagement permettent de sécuriser ensemble le montant net, le calendrier et la continuité des soins.