Bilan comptable actif passif : l’équilibre des comptes ne garantit pas la trésorerie
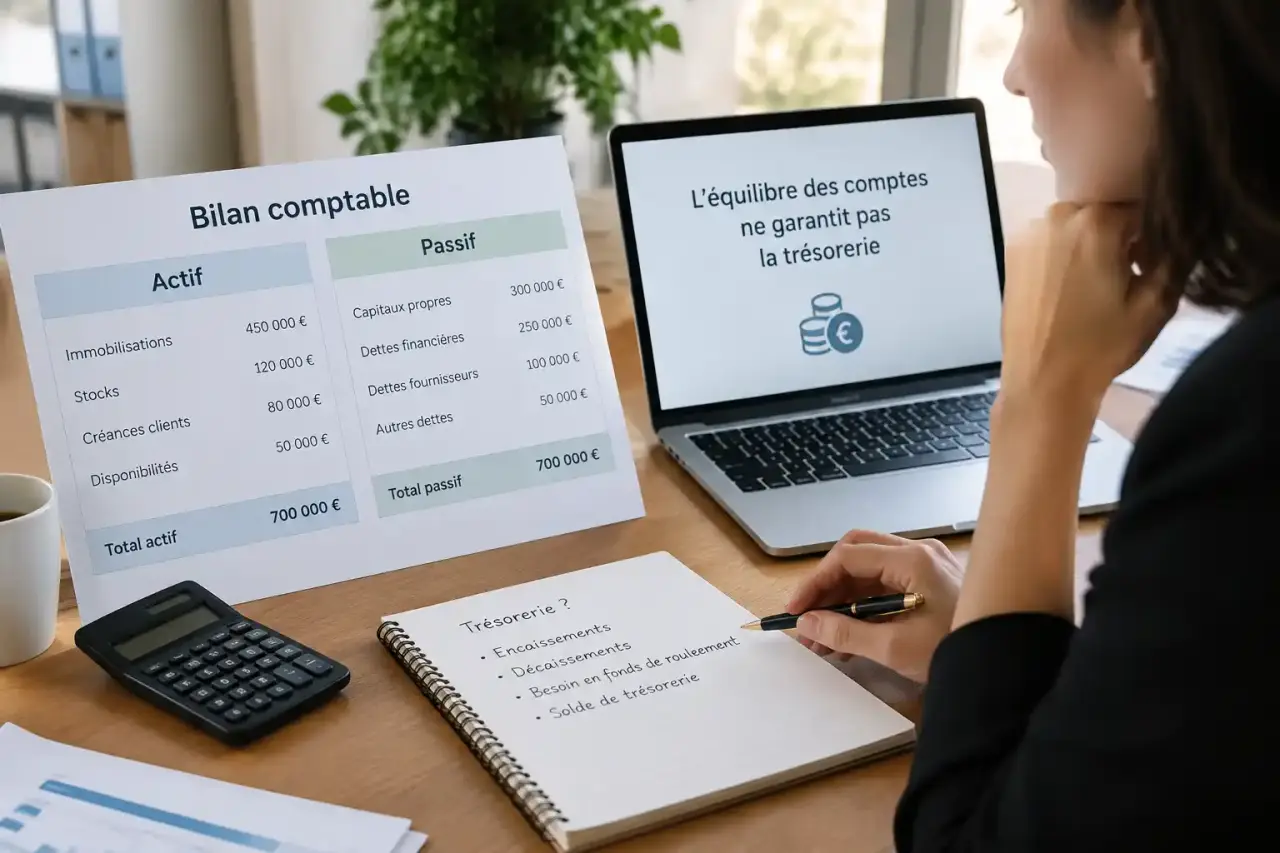
Dans un bilan comptable, l’actif présente ce que l’entreprise possède et les créances qu’elle détient ; le passif explique comment ces éléments sont financés. Les deux totaux sont toujours égaux. Mais cette égalité ne signifie ni que l’entreprise est rentable, ni qu’elle peut payer toutes ses échéances. Pour lire correctement un bilan, il faut comprendre la nature des postes, leur valeur et leur délai de transformation en argent.
Actif et passif : deux lectures du même patrimoine
Le bilan comptable est une photographie de la situation patrimoniale de l’entreprise à une date donnée, généralement à la clôture de l’exercice. Contrairement au compte de résultat, qui retrace les produits et les charges sur une période, il présente des éléments accumulés : équipements, stocks, créances, capitaux propres et dettes.
Quiz : comprendre l’actif et le passif
Répondez aux six questions pour vérifier votre compréhension du bilan comptable.
L’actif répond à la question « où sont employés les financements ? » ; le passif répond à « d’où viennent-ils ? ». Acheter une machine avec un emprunt fait ainsi apparaître un équipement à l’actif et une dette bancaire au passif. Les deux faces décrivent une même opération, sous des angles différents.
Pourquoi les deux totaux sont toujours égaux
L’égalité total de l’actif net = total du passif découle de la comptabilité en partie double. Chaque opération donne lieu à des écritures qui préservent cet équilibre. Un apport en capital augmente, par exemple, la banque à l’actif et le capital au passif. Un emprunt reçu augmente également la banque, mais sa contrepartie est une dette, pas du capital.
Le résultat de l’exercice figure dans les capitaux propres. Un bénéfice les augmente, tandis qu’une perte les diminue. Il ne faut donc pas ajouter le bénéfice une seconde fois à la trésorerie : ce résultat est déjà intégré aux comptes, sans nécessairement correspondre à de l’argent disponible.
À l’actif, distinguer les biens durables de l’argent mobilisable
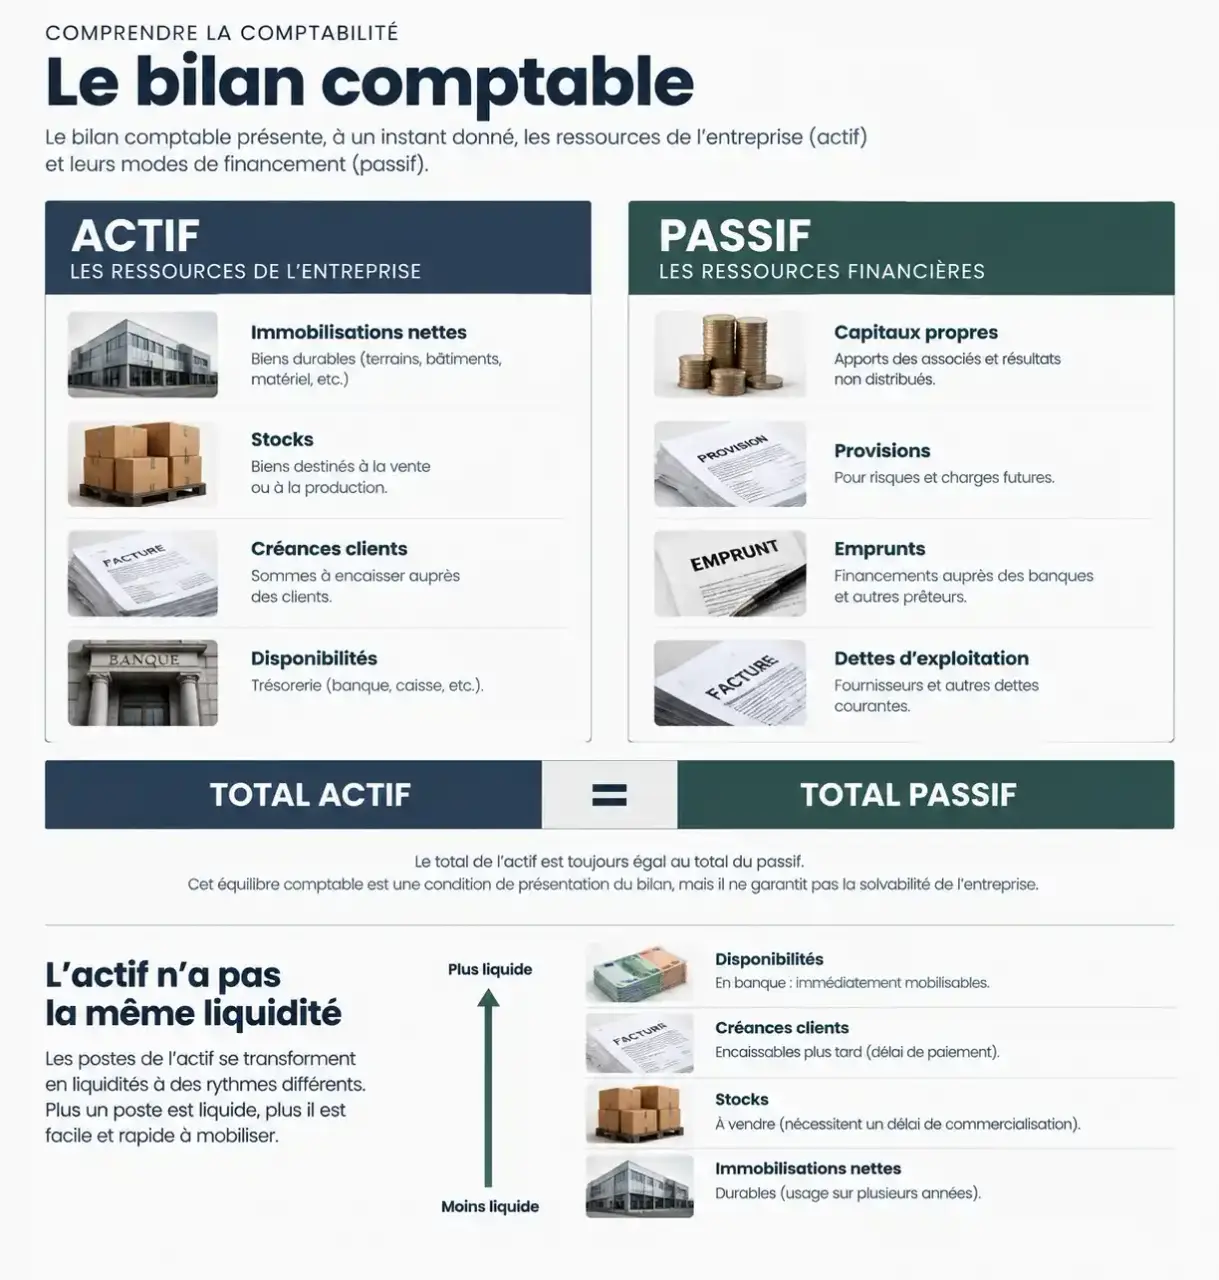
Dans la présentation comptable française habituelle, l’actif distingue principalement les immobilisations et l’actif circulant. Cette séparation permet de différencier les moyens utilisés durablement par l’entreprise des éléments liés à son cycle d’activité.
Les immobilisations et leur valeur nette
Les immobilisations incorporelles comprennent notamment certains logiciels, brevets ou fonds commerciaux. Les immobilisations corporelles regroupent les biens physiques durables, comme les bâtiments, machines et véhicules. Les immobilisations financières comprennent notamment les titres de participation et certains dépôts de garantie.
Le bilan présente généralement une valeur brute, les amortissements et dépréciations, puis une valeur nette. C’est la valeur nette qui entre dans le total de l’actif utilisé pour vérifier l’équilibre du bilan. Une machine achetée 20 000 euros et ayant fait l’objet de 8 000 euros d’amortissements présente ainsi une valeur nette comptable de 12 000 euros, en l’absence de dépréciation. Cette valeur n’est pas nécessairement son prix de revente.
Stocks, créances et disponibilités ne se valent pas
L’actif circulant comprend notamment les stocks, les créances clients et les disponibilités. Un stock doit encore être vendu ; une créance client doit être encaissée. Les disponibilités correspondent notamment aux sommes en banque et en caisse. Ces postes n’offrent donc pas la même capacité de règlement immédiat.
Une créance ancienne ou contestée mérite une attention particulière, tout comme un stock difficile à vendre. Leur présence à l’actif ne garantit pas leur conversion intégrale en trésorerie. Des dépréciations peuvent être nécessaires lorsque leur valeur actuelle devient inférieure à leur valeur comptable.
Au passif, séparer ressources propres et obligations à payer
Le mot « passif » ne signifie pas uniquement « dettes ». Cette partie du bilan rassemble aussi les capitaux propres et les provisions. Pour comprendre le financement de l’entreprise, il faut distinguer les ressources apportées ou conservées par les associés des obligations envers les tiers.
| Rubrique | Exemples | Point à examiner |
|---|---|---|
| Capitaux propres | Capital, réserves, report à nouveau, résultat | Leur niveau et leur évolution après bénéfices ou pertes |
| Provisions | Provision pour litige ou garantie | La nature du risque et l’incertitude sur son montant ou son échéance |
| Dettes financières | Emprunts bancaires, comptes courants d’associés | Les remboursements prévus et les conditions d’exigibilité |
| Dettes d’exploitation | Fournisseurs, dettes fiscales et sociales | Les dates de paiement et les éventuels retards |
Les capitaux propres ne constituent pas une réserve d’argent séparée sur un compte bancaire. Ils peuvent financer une machine, des stocks ou des créances. De même, un compte courant d’associé reste en principe une dette envers l’associé : il ne se confond pas avec le capital, même si une convention de blocage peut stabiliser ce financement.
Les provisions correspondent à des obligations dont le montant ou l’échéance reste incertain. Elles se distinguent des dettes déjà précisément déterminées. Enfin, pour mesurer la pression financière réelle, il faut consulter les échéances : une dette remboursable dans plusieurs années n’a pas le même effet immédiat qu’une facture exigible demain.
Un exemple chiffré pour relier actif, passif et trésorerie
Prenons une entreprise dont le bilan simplifié présente les montants nets suivants. Cet exemple laisse volontairement de côté certains postes pour rendre le mécanisme lisible.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 40 000 € | Capitaux propres | 35 000 € |
| Stocks | 15 000 € | Emprunt bancaire | 30 000 € |
| Créances clients | 25 000 € | Dettes fournisseurs | 20 000 € |
| Banque | 10 000 € | Dettes fiscales et sociales | 5 000 € |
| Total | 90 000 € | Total | 90 000 € |
Le bilan est équilibré, mais l’entreprise ne dispose que de 10 000 euros en banque. Si les 25 000 euros de dettes fournisseurs, fiscales et sociales deviennent exigibles avant l’encaissement des clients, elle peut rencontrer une difficulté de paiement. Les stocks et les immobilisations ne permettent pas nécessairement de combler rapidement ce décalage.
Pour anticiper ce risque, représentez les prochaines semaines comme une rampe jalonnée d’échéances : à chaque palier, placez les encaissements attendus et les paiements prévus. Une créance de 25 000 euros encaissable dans deux mois ne finance pas une facture due la semaine prochaine. Ce passage du bilan à un calendrier de trésorerie révèle les creux que la photographie comptable laisse invisibles.
Les vérifications utiles avant de conclure sur la santé financière
Lire un bilan comptable actif passif ne consiste pas seulement à comparer deux totaux. Il faut rapprocher les postes, examiner leur évolution et vérifier la qualité des montants affichés. Une hausse du chiffre d’affaires peut, par exemple, s’accompagner d’une augmentation des créances clients et absorber de la trésorerie.
- Comparer plusieurs exercices : repérer l’accumulation des stocks, l’allongement des créances ou la progression des dettes.
- Vérifier les échéances : distinguer les ressources durables des sommes à rembourser prochainement.
- Examiner les capitaux propres : identifier l’effet des pertes, des bénéfices conservés ou des distributions.
- Lire l’annexe lorsqu’elle est établie : rechercher les méthodes d’évaluation, les échéanciers et les précisions sur les risques.
Pour approfondir, l’analyse fonctionnelle rapproche les ressources stables des emplois stables afin de déterminer le fonds de roulement. Elle examine aussi le besoin en fonds de roulement, lié notamment aux stocks, aux créances et aux dettes d’exploitation. Les calculs demandent des retraitements adaptés : mieux vaut éviter de les déduire mécaniquement de quelques lignes isolées.
Le bon réflexe reste de lire ensemble bilan, compte de résultat et prévisions de trésorerie. Le premier décrit le patrimoine et son financement, le deuxième explique la formation du résultat, et les dernières permettent d’anticiper les paiements. C’est leur cohérence, davantage que la seule égalité actif-passif, qui éclaire la situation de l’entreprise.