Vente d’un fonds de commerce : quelles conséquences fiscales sur le prix réellement encaissé ?
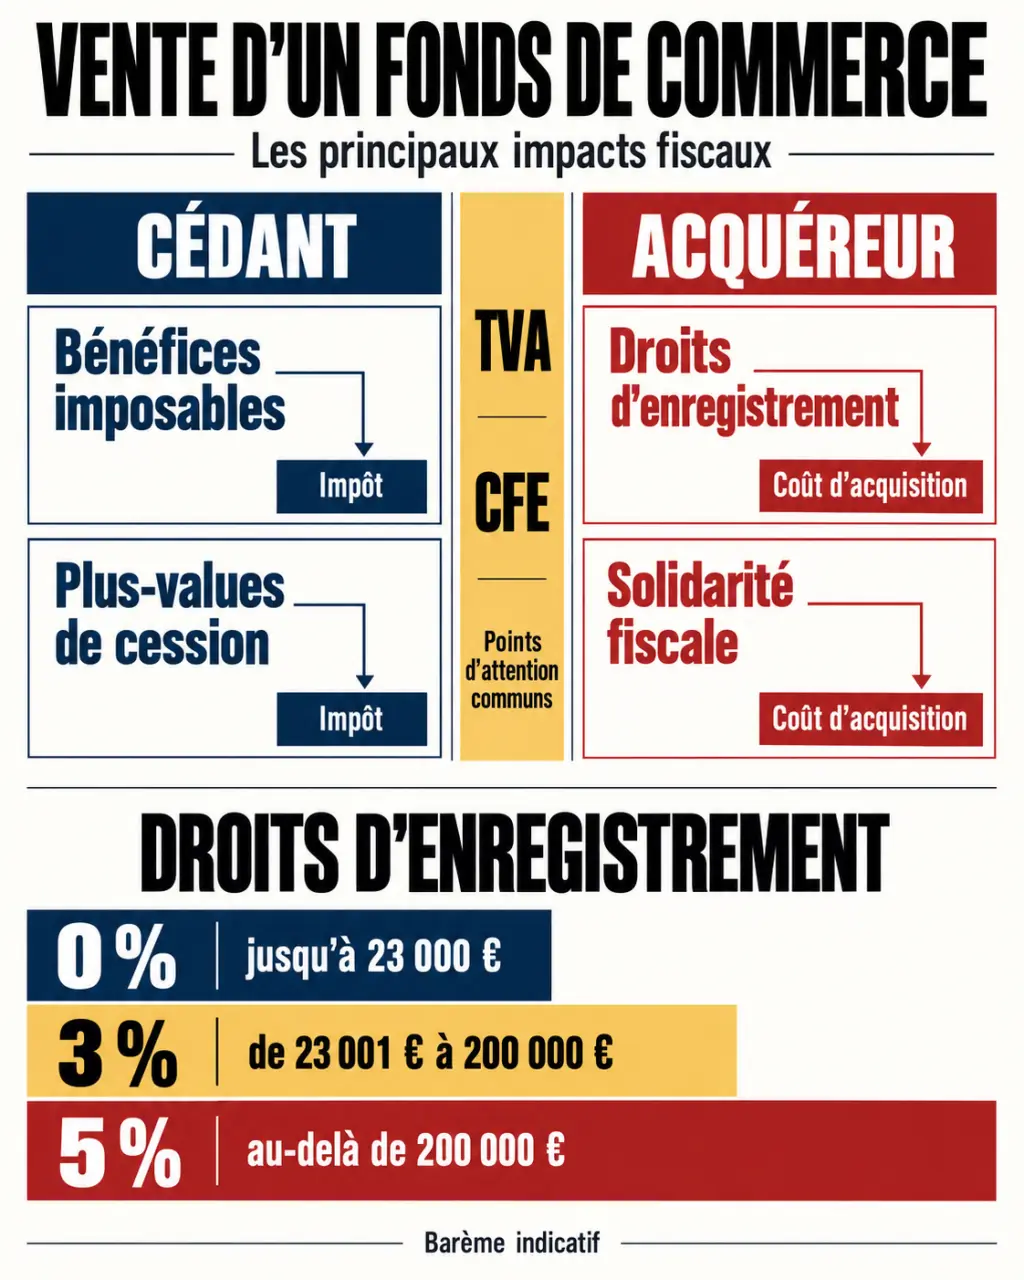
La vente d’un fonds de commerce entraîne, pour le vendeur, l’imposition des bénéfices non encore taxés et des éventuelles plus-values. L’acquéreur supporte généralement les droits d’enregistrement et peut être tenu de payer certains impôts du cédant. TVA, exonérations et délais déclaratifs dépendent ensuite du périmètre transmis et du régime fiscal de l’entreprise. Le prix signé n’est donc ni le montant net encaissé par le vendeur, ni le coût total du repreneur.
Avant tout calcul, préciser ce qui est vendu et qui paie
Une vente de fonds porte sur des éléments d’exploitation : clientèle, nom commercial, droit au bail, matériel ou mobilier. Les stocks font habituellement l’objet d’une valorisation distincte. Les immeubles, créances et dettes ne sont pas automatiquement transmis. Une cession de titres est différente : l’acquéreur achète la société, et non directement son fonds.
Calcul des droits d'enregistrement du fonds
Estimez les droits applicables à la cession d'un fonds de commerce à partir de la base taxable.
Détail du calcul
| Tranche | Taux | Droits |
|---|---|---|
| Jusqu'à 23 000 € | 0 % | — |
| De 23 000 € à 200 000 € | 3 % | — |
| Au-delà de 200 000 € | 5 % | — |
| Poste fiscal | Personne principalement concernée | Point déterminant |
|---|---|---|
| Bénéfices et plus-values | Cédant | Régime IR ou IS, valeur fiscale des actifs, exonérations |
| Droits d’enregistrement | Acquéreur, en principe | Base taxable et ventilation du prix |
| TVA | Cédant pour les obligations déclaratives | Transmission d’une activité ou vente d’éléments isolés |
| CFE | Exploitant au 1er janvier, en principe | Date effective du transfert |
| Solidarité fiscale | Acquéreur | Impôts concernés, déclarations et délais |
Établissez une fiche jumelle du prix : côté vendeur, chaque élément est rapproché de sa valeur fiscale pour calculer le résultat ou la plus-value ; côté acheteur, il sert à déterminer les droits et la valeur d’entrée des actifs. Cette lecture en miroir permet de repérer une ventilation incohérente entre clientèle, matériel et marchandises avant qu’elle ne devienne un désaccord fiscal.
Pour le vendeur, séparer bénéfice de cessation et plus-value
Les bénéfices deviennent immédiatement imposables
La cession entraîne en principe l’imposition des bénéfices réalisés depuis la clôture du dernier exercice taxé, ainsi que des bénéfices en sursis d’imposition et des provisions devenues sans objet. La vente du stock relève normalement du résultat d’exploitation : elle ne se confond pas avec la plus-value sur les immobilisations.
La plus-value se calcule, élément par élément, par différence entre le prix attribué à l’actif et sa valeur nette fiscale. Pour un matériel amorti, retenir seulement le prix d’achat initial fausserait donc le calcul. Pour une clientèle créée par l’exploitant, la valeur fiscale peut être nulle.
Le régime IR ou IS change la taxation
À l’impôt sur le revenu, la distinction entre court terme et long terme dépend notamment de la nature du bien, des amortissements et de la durée de détention. Le seuil de 2 ans intervient dans cette qualification, sans suffire à lui seul. Les plus-values à court terme rejoignent généralement le bénéfice imposable ; celles à long terme relèvent d’un traitement distinct.
À l’impôt sur les sociétés, la plus-value sur le fonds entre généralement dans le résultat taxable au taux normal de 25 %, ou au taux réduit de 15 % sur la fraction éligible pour les PME remplissant les conditions. Si le produit est ensuite distribué aux associés, une fiscalité supplémentaire peut s’appliquer : l’impôt payé par la société ne clôt pas nécessairement le coût fiscal.
Les exonérations se vérifient avant la signature
Plusieurs dispositifs peuvent réduire la taxation des plus-values professionnelles, mais ils ne sont ni automatiques ni interchangeables. Certains exigent une activité exercée depuis au moins 5 ans. Il faut contrôler le bénéficiaire, le périmètre transmis, les recettes et les liens éventuels avec le repreneur.
- Petites entreprises : l’exonération dépend notamment des recettes moyennes. Pour les activités de vente éligibles, elle peut être totale jusqu’à 250 000 € et partielle entre 250 000 € et 350 000 €. Pour les prestations de services et les BNC concernés, les seuils sont de 90 000 € et 126 000 €.
- Transmission d’entreprise ou de branche complète : un dispositif distinct dépend de la valeur transmise, avec des conditions propres de transmission et d’indépendance. Ses seuils doivent être vérifiés dans la version applicable de l’article 238 quindecies du CGI.
- Départ à la retraite : une exonération peut être envisageable sous conditions de cessation des fonctions, de calendrier et de durée d’activité. Elle ne signifie pas nécessairement l’absence de prélèvements sociaux.
- Reprise familiale ou par un salarié : un abattement spécifique sur les droits d’enregistrement peut s’appliquer, sous conditions, notamment de poursuite de l’exploitation pendant 5 ans.
Une exonération de plus-value n’efface pas tous les impôts de la cession. Les bénéfices courants, les droits d’enregistrement ou certains prélèvements peuvent subsister. Faites chiffrer séparément chaque poste et conserver les justificatifs d’éligibilité.
Pour le repreneur, budgéter les droits et sécuriser la TVA
Les droits d’enregistrement par tranches
Le barème ordinaire prévu pour la cession d’un fonds s’applique par fractions, avec un minimum de perception de 25 €. Il ne faut pas appliquer le taux le plus élevé à l’ensemble du prix.
| Fraction de la base taxable | Taux |
|---|---|
| Jusqu’à 23 000 € | 0 % |
| Au-delà de 23 000 € et jusqu’à 200 000 € | 3 % |
| Au-delà de 200 000 € | 5 % |
Pour une base taxable de 350 000 €, les droits atteignent 5 310 € sur la tranche à 3 %, puis 7 500 € sur celle à 5 %, soit 12 810 €. Les marchandises neuves peuvent être exclues de cette base sous les conditions applicables, notamment de TVA et d’identification distincte. Les marques, brevets ou autres droits nécessitent aussi une qualification précise.
La transmission globale peut être dispensée de TVA
L’article 257 bis du CGI prévoit une dispense de TVA pour certaines transmissions d’une universalité totale ou partielle de biens entre redevables, lorsque le repreneur poursuit l’activité. Il ne s’agit pas d’une exonération générale de toute vente de fonds. Une vente d’actifs isolés peut rester soumise à la TVA ; les obligations de régularisation attachées aux biens transmis doivent également être examinées.
Après la vente, piloter les délais et le prix séquestré
Les échéances n’ont pas toutes le même point de départ. Pour une cession commerciale relevant des règles correspondantes, organisez notamment les démarches suivantes :
- Publication : annonce légale dans les 15 jours suivant la cession, puis publicité au Bodacc selon la procédure applicable.
- Enregistrement : généralement dans le mois de l’acte ; pour un acte sous signature privée, anticiper l’enregistrement nécessaire avant sa publication.
- Avis à l’administration : dans les 45 jours, à compter de la publication dans le support d’annonces légales pour la vente d’un fonds commercial.
- Résultats : déclaration des bénéfices et plus-values dans les 60 jours à compter de cette publication, selon le régime applicable.
- TVA : déclaration de cessation dans les 30 jours, ou 60 jours au régime simplifié, à compter de la cessation effective.
La solidarité fiscale de l’acquéreur, prévue par l’article 1684 du CGI, peut porter sur certains impôts du vendeur, dans la limite du prix du fonds. Le délai est en principe de 90 jours, calculé selon les règles de dépôt de la déclaration de résultats. Il peut être réduit à 30 jours si l’avis et la déclaration sont déposés à temps et si le vendeur respecte ses obligations déclaratives et de paiement.
Le séquestre sécurise le paiement, mais ne se confond ni avec les oppositions des créanciers ni avec cette solidarité. Enfin, pour une cession en cours d’année, le cédant reste en principe redevable de la CFE annuelle. Un prorata contractuel n’est pas opposable au fisc ; une cession effective au 1er janvier appelle un traitement distinct. La CVAE, autre composante de la CET lorsqu’elle est applicable, suit ses propres règles.