Comptabiliser des travaux de rénovation : quand choisir la charge ou l’immobilisation ?
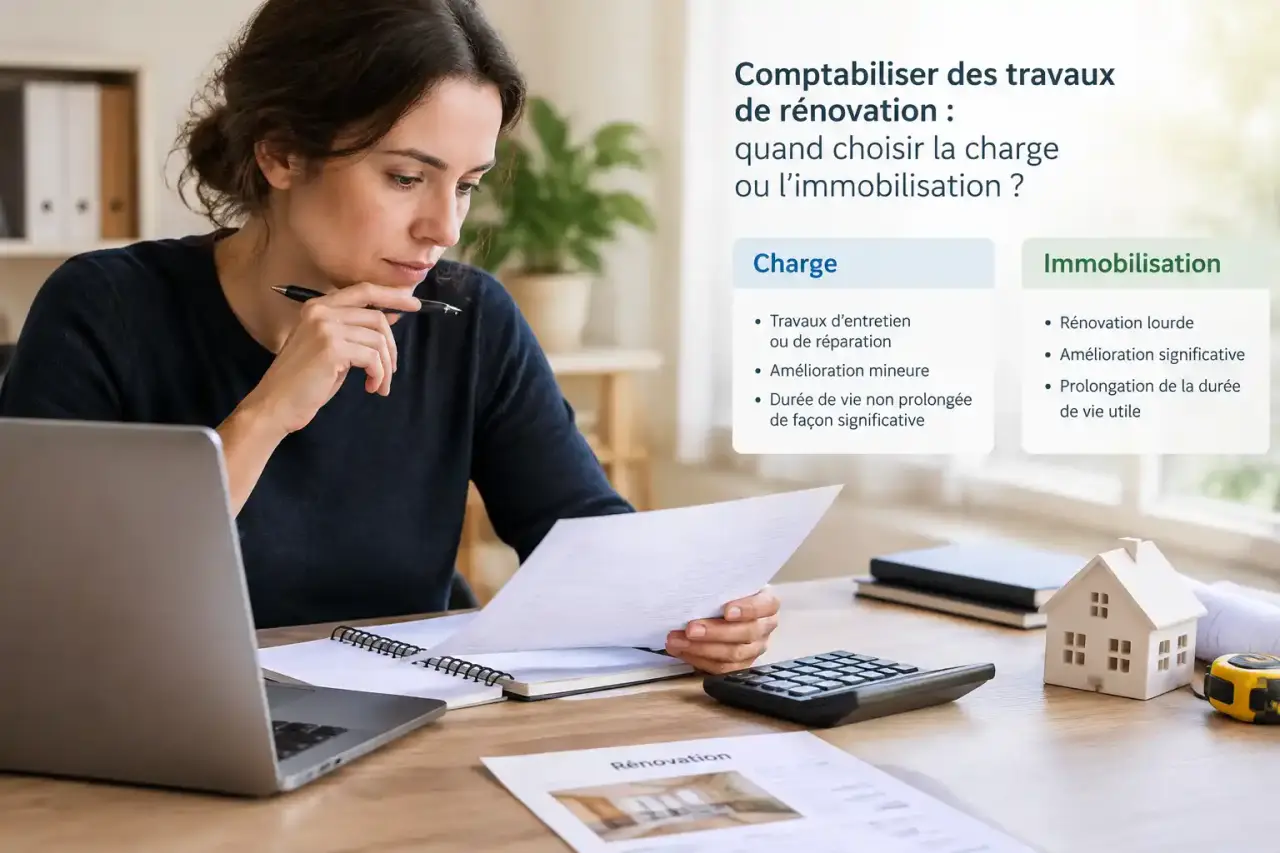
La comptabilisation des travaux de rénovation dépend moins du mot « rénovation » que de l’effet réel du chantier sur le bien. Une dépense qui maintient un local en état d’usage relève généralement d’une charge. Celle qui augmente durablement sa valeur, sa capacité d’utilisation ou ses avantages économiques futurs doit être immobilisée, puis amortie. Cette qualification influence les comptes utilisés, le résultat de l’exercice et le traitement fiscal.
Commencer par qualifier l’effet des travaux sur le local
Avant de saisir une facture, il faut identifier ce que les travaux ont réellement produit. L’entretien préserve le fonctionnement normal d’un élément existant. La réparation remet cet élément en état après une dégradation ou une panne. L’amélioration apporte une fonctionnalité, une qualité ou une durée d’utilisation supplémentaire. L’aménagement adapte un espace à l’activité, tandis que la construction et l’agrandissement créent ou augmentent un actif.
Quiz sur la comptabilisation des travaux de rénovation
Testez vos connaissances sur la distinction entre charges et immobilisations, la ventilation des factures et le traitement des composants remplacés.
| Nature de la dépense | Effet principal | Traitement habituel | Compte fréquemment utilisé |
|---|---|---|---|
| Peinture de remise en état, réparation d’une fuite, entretien de chaudière | Maintien de l’usage initial | Charge | 6152 ou 6156 |
| Remplacement ponctuel de mobilier ou de matériel | Entretien d’un bien mobilier | Charge selon la nature et la valeur | 6155 ou 6063 |
| Cloisons, réseau électrique repensé, agencement durable | Adaptation ou amélioration durable | Immobilisation | 2181 |
| Extension, création de surface, construction | Augmentation du patrimoine ou de la capacité | Immobilisation | Compte d’immobilisation adapté |
Le critère central reste l’avantage économique futur. Si l’intervention restaure simplement l’état initial, elle est en principe déductible immédiatement en charge. Si elle prolonge sensiblement la durée de vie, modernise l’usage ou crée un bénéfice durable, elle entre à l’actif. Le dépassement d’une durée d’utilisation supérieure à douze mois peut aussi orienter l’analyse vers l’immobilisation.
Les petites dépenses, généralement d’un montant inférieur à 500 euros, peuvent être traitées en charge lorsqu’elles ne constituent pas un élément significatif et durable. Ce seuil ne dispense pas d’examiner la nature du bien, son usage et son caractère dissociable. Une faible valeur ne suffit donc pas, à elle seule, à régler toutes les situations.
Une facture de rénovation peut contenir plusieurs traitements
Un même devis peut réunir de la peinture, la réparation d’une installation existante et la pose de nouvelles cloisons. Il serait risqué de comptabiliser l’ensemble dans un seul compte. Demandez une ventilation par poste, en distinguant la main-d’œuvre et les fournitures lorsque cela facilite l’analyse. Les travaux d’entretien peuvent être passés en charges, tandis que l’agencement durable est immobilisé. Cette séparation rend le dossier plus lisible lors de la clôture et facilite la justification du traitement fiscal.
Un chantier peut mélanger remise en état, adaptation des flux de travail et amélioration du confort. La bonne question n’est pas de savoir s’il est important, mais de déterminer quel usage chaque poste permet après les travaux. Une cloison qui redessine durablement les circulations ou crée une salle de soins ne se confond pas avec la reprise d’un mur abîmé. Il faut donc raisonner par fonction créée, et non uniquement par corps de métier, pour ventiler une facture complexe.
Enregistrer la facture avec les comptes adaptés
Les travaux d’entretien et de réparation sur des biens immobiliers sont généralement enregistrés au compte 6152. Le compte 6155 vise l’entretien et les réparations sur biens mobiliers, tandis que le compte 6156 concerne la maintenance. Le petit outillage peut relever du compte 6063 lorsqu’il est acquis pour une utilisation courante et séparée.
Pour une facture d’entretien de 1 000 euros HT avec 200 euros de TVA, l’écriture comprend habituellement le débit du compte 6152 pour 1 000 euros, le débit du compte 445661 pour 200 euros au titre de la TVA déductible sur les autres biens et services, puis le crédit du compte 401 Fournisseurs pour 1 200 euros. La TVA n’est déductible que si les conditions habituelles de déduction sont réunies.
Cette écriture concerne une dépense comptabilisée en charge. Si la facture comprend des travaux immobilisables, il faut remplacer le compte de charge par le compte d’immobilisation correspondant et conserver une ventilation distincte. Le montant hors taxe est alors inscrit à l’actif, sous réserve des règles applicables à la TVA.
Le compte 2181 pour les aménagements durables
Les installations générales, agencements et aménagements divers immobilisés sont couramment portés au compte 2181, notamment pour des travaux réalisés dans un local professionnel loué. Pour une facture de cloisons et d’agencement durable de 12 000 euros HT, l’entreprise débite le compte 2181 pour le montant hors taxe, enregistre la TVA déductible au compte approprié, puis crédite le compte 401 pour le total TTC.
L’outillage exclusivement utilisé pour réaliser l’aménagement peut être intégré au coût de l’immobilisation lorsqu’il est directement rattachable au chantier. En revanche, un outil réutilisable pour d’autres interventions doit être comptabilisé séparément, en charge ou en immobilisation selon sa nature, sa valeur et son importance pour l’entreprise.
Amortir les travaux sans oublier le bail
Une dépense immobilisée n’est pas déduite intégralement à la date de la facture. Son coût est réparti par amortissement sur sa durée d’utilisation prévue. Pour des aménagements, une durée comprise entre 5 et 10 ans est souvent retenue, mais elle doit refléter la réalité économique du bien. Elle ne doit pas être appliquée automatiquement à tous les chantiers.
Dans un local loué, la durée du bail devient déterminante. Si l’aménagement ne procurera un avantage à l’entreprise que pendant une période plus courte que sa durée d’utilisation théorique, l’amortissement doit tenir compte de cette limite. Le plan d’amortissement doit donc être rapproché des clauses de renouvellement, des indemnités éventuelles et du sort des installations à la fin du bail.
Les dépenses de gros entretien peuvent faire l’objet d’une analyse spécifique. Selon la situation, l’entreprise peut retenir une approche par composants ou, sous conditions, constater une provision pour gros entretien. Cette dernière mobilise notamment le compte 6815 pour la dotation et le compte 1572 pour la provision pour gros entretien ou grandes révisions. Le choix dépend de la nature des obligations et des travaux concernés ; il doit être documenté.
Départ anticipé et remplacement d’un composant
En cas de départ anticipé, il faut analyser le devenir des aménagements. Si l’entreprise abandonne un élément qui ne lui procurera plus d’avantage économique, sa valeur nette comptable peut devoir être sortie de l’actif. Si le bailleur indemnise le locataire ou reprend les installations, le traitement dépend des conditions prévues et des montants perçus.
La fin du bail ne se traite donc pas uniquement au regard de la facture d’origine. Il faut examiner la valeur résiduelle de l’aménagement, les clauses du contrat et la possibilité de récupérer ou non l’installation. Ces éléments permettent de déterminer si une valeur reste à amortir ou si une sortie d’actif doit être enregistrée.
Lorsqu’un composant immobilisé est remplacé, il ne suffit pas d’immobiliser le nouvel élément. L’ancien composant, s’il est identifiable, doit aussi être sorti de l’actif pour éviter de poursuivre l’amortissement d’un bien qui n’existe plus. Cette logique concerne particulièrement les équipements techniques et les rénovations importantes comportant des éléments distincts.
Propriétaire, locataire et fiscalité : vérifier le cadre avant de déduire
La personne qui supporte la dépense n’est pas toujours celle qui décide librement des travaux. Dans un bail commercial ou professionnel, la répartition des obligations entre propriétaire et locataire dépend d’abord du contrat. Les réparations locatives ne se confondent pas avec les grosses réparations relevant notamment des articles 605 et 606 du Code civil. Il faut donc relire le bail avant de conclure qu’une dépense revient à l’entreprise locataire.
Le bail peut aussi prévoir que certains aménagements réalisés par le locataire restent dans les locaux à la fin de la location. Cette clause influence la durée pendant laquelle l’entreprise bénéficie de l’installation et peut donc avoir une incidence sur son amortissement. La comptabilisation doit rester cohérente avec les droits effectivement détenus sur les travaux.
Le traitement fiscal ne recopie pas toujours mécaniquement l’écriture comptable. Il varie selon que le local est détenu dans le patrimoine personnel, par une SCI ou inscrit à l’actif professionnel. Pour des revenus fonciers, les dépenses de réparation, d’entretien et certaines améliorations peuvent suivre des règles différentes de celles applicables aux dépenses de construction, de reconstruction ou d’agrandissement. Une SCI soumise à l’impôt sur les sociétés et une entreprise exploitante n’auront pas nécessairement les mêmes conséquences fiscales.
Le mode de détention doit donc être vérifié avant de conclure à la déductibilité d’une dépense. Une charge comptable peut faire l’objet d’un retraitement fiscal, tandis qu’une immobilisation peut produire des déductions au fil des amortissements selon le régime concerné. La qualification comptable et la qualification fiscale doivent être examinées ensemble, sans être confondues.
Conservez le bail, les devis acceptés, les factures détaillées, les justificatifs de paiement, les photographies avant et après travaux, ainsi que la décision d’immobilisation et le plan d’amortissement. En cas d’opération importante ou ambiguë, une analyse par un professionnel et, si nécessaire, un rescrit fiscal permettent de sécuriser la qualification retenue. Une facture précise reste l’un des premiers éléments permettant de justifier la distinction entre entretien, réparation, amélioration et aménagement.