Proratisation du plafond de la Sécurité sociale : jours calendaires ou heures, le bon calcul en paie
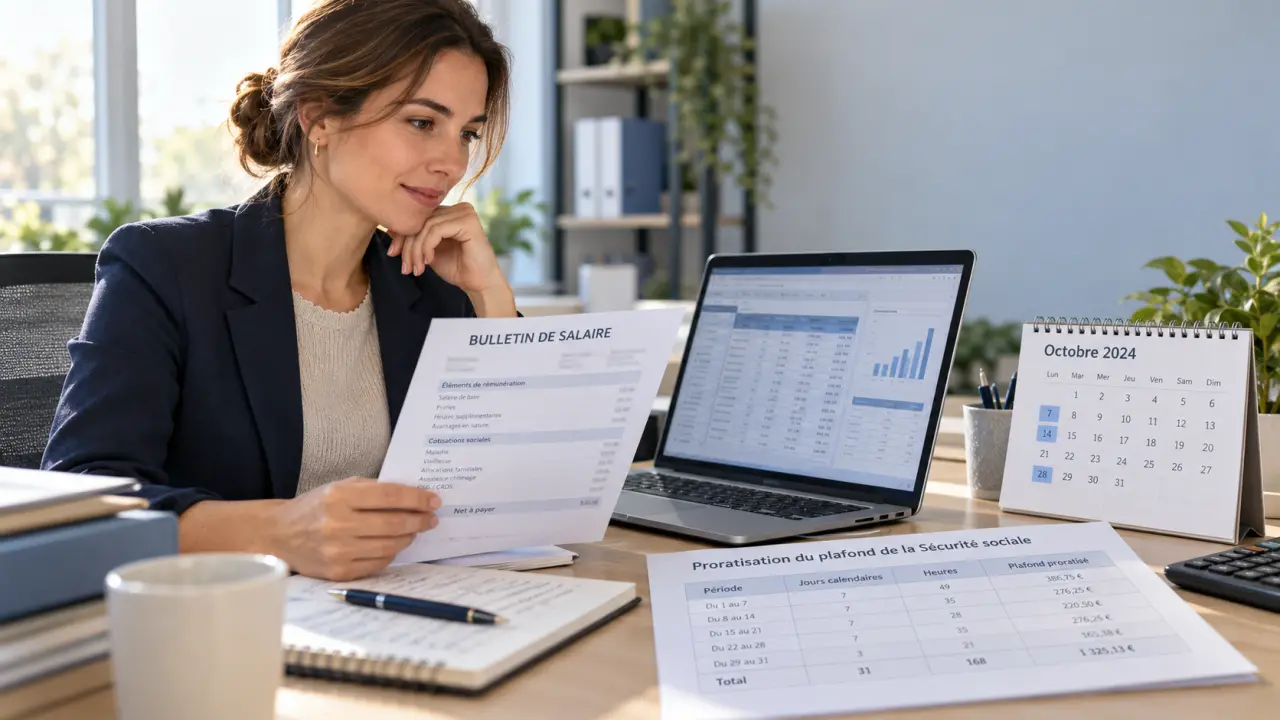
La proratisation du plafond de la Sécurité sociale dépend de deux éléments distincts : la période d’emploi rémunérée et la durée de travail du salarié. Une entrée en cours de mois se calcule en jours calendaires ; un temps partiel se traite selon la durée contractuelle. Lorsque les deux situations se cumulent, les coefficients peuvent se combiner. Le bon réflexe consiste donc à qualifier la situation avant de choisir une formule.
Le plafond ajuste une assiette de cotisations, pas le salaire
Le plafond mensuel de la Sécurité sociale, ou PMSS, sert notamment à limiter l’assiette de certaines cotisations, comme la cotisation vieillesse plafonnée. Le plafond annuel, ou PASS, constitue la référence annuelle. Ces montants sont actualisés chaque année : il faut employer la valeur applicable à la période concernée, et non celle du jour où une correction est effectuée.
Calcul du PMSS proratisé
Saisissez le PMSS applicable, puis sélectionnez les situations à prendre en compte. Les coefficients de présence et de temps partiel sont calculés séparément.
Situations à appliquer
Proratiser revient à adapter ce plafond à la situation du salarié. Cela ne signifie pas diminuer toutes les cotisations dans la même proportion. Une cotisation déplafonnée reste calculée sur son assiette propre ; les tranches de retraite complémentaire obéissent, elles aussi, à leurs règles.
Le cadre général relève notamment de l’article R. 242-2 du Code de la Sécurité sociale. Les règles de réduction liées à la présence ont évolué depuis le 1er janvier 2018, à la suite du décret n° 2017-858 du 9 mai 2017. Il faut donc éviter de reprendre sans vérification une ancienne fiche de paie ou une formule en trentièmes.
Entrées, sorties et absences : compter les bons jours
Le mois incomplet se calcule en jours calendaires
Pour une entrée ou une sortie en cours de mois, le calcul repose sur le nombre de jours calendaires compris dans la période d’emploi, rapporté au nombre réel de jours du mois. Les samedis, dimanches et jours fériés compris dans cette période comptent : on ne retient pas seulement les jours travaillés.
Proratiser le plafond de Sécurité sociale en DSN : Cette documentation officielle détaille les modalités déclaratives applicables aux salariés à temps partiel et en forfait jours réduit.
Plafond ajusté = PMSS × jours calendaires de la période d’emploi ÷ jours calendaires du mois.
Une présence du 10 au 31 représente ainsi 22 jours sur 31. Pour illustrer les calculs, retenons une valeur de travail de 3 864 €, sans la présenter comme le plafond actuellement applicable : 3 864 × 22 ÷ 31 = 2 742,19 €, arrondis au centime.
L’absence doit être qualifiée avant toute réduction
Une absence sans rémunération peut réduire le plafond à hauteur des journées calendaires entièrement non rémunérées. Une absence de quelques heures ne se transforme donc pas automatiquement en fraction de journée à retirer. La règle ne se limite pas aux absences couvrant un mois entier.
Pour un mois de 31 jours comprenant 12 jours calendaires entièrement non rémunérés, il reste 19 jours à retenir : le coefficient est 19/31, et non 12/31. Il faut distinguer la durée d’absence de la durée restant prise en compte.
Les congés payés rémunérés par l’employeur ne réduisent normalement pas le plafond. En maladie, il faut examiner le maintien de salaire : la seule perception d’indemnités journalières ne suffit pas à conclure à un maintien par l’employeur. Lorsque les congés sont indemnisés par une caisse de congés payés, leur traitement doit être identifié séparément.
Temps partiel : appliquer une quotité, puis la présence si nécessaire
Comparer des durées exprimées dans la même unité
Pour un salarié à temps partiel relevant du dispositif, le plafond réduit est déterminé en comparant la durée contractuelle, augmentée des heures complémentaires à prendre en compte, avec la durée légale ou la durée conventionnelle si elle est inférieure. Ce rapport est limité à 1.
Plafond temps partiel = PMSS × durée retenue ÷ durée de référence.
À 80 %, la valeur illustrative de 3 864 € donne 3 091,20 €. Pour un contrat de 26 heures par semaine comparé à 35 heures, le résultat est 2 870,40 €. Le calcul peut aussi être mensuel : la référence de 151,67 heures correspond à la mensualisation de 35 heures hebdomadaires, mais ne doit pas être utilisée si une autre durée de référence s’applique.
Combiner les coefficients sans compter deux fois une réduction
Un salarié à temps partiel peut également entrer en cours de mois ou connaître une absence non rémunérée. Les ajustements se combinent alors. Pour une quotité de 80 % et une présence du 10 au 31, le calcul illustratif devient : 3 864 × 0,80 × 22/31 = 2 193,75 €.
Pensez au calcul comme à un système de poulie : chaque coefficient transmet une information différente, la quotité d’un côté, la présence de l’autre. Si vous utilisez des heures déjà diminuées par l’absence, puis appliquez encore un coefficient d’absence, vous tirez deux fois sur le même mécanisme. Conservez donc une durée contractuelle de référence clairement séparée des événements du mois.
Le forfait annuel en jours réduit relève d’une règle spécifique, avec une référence de 218 jours pour déterminer le rapport applicable. Il ne faut pas lui transposer mécaniquement la formule horaire. Un forfait annuel en heures nécessite également une référence cohérente avec le forfait et les dispositions applicables.
Multi-employeurs et régimes particuliers : éviter les automatismes
Pour un salarié travaillant chez plusieurs employeurs, le plafond peut être réparti en fonction des rémunérations versées. Le salarié doit communiquer les informations nécessaires sur le total de ses rémunérations. Cette répartition ne doit pas être confondue avec une simple réduction selon les heures du contrat.
| Situation | Point de vigilance |
|---|---|
| Plusieurs employeurs | Identifier la méthode applicable et conserver les rémunérations communiquées. |
| Cotisations vieillesse sur un salaire reconstitué à temps plein | Ne pas appliquer automatiquement le plafond réduit du temps partiel aux cotisations concernées. |
| Travail temporaire ou travail à domicile | Vérifier les dispositions propres à la catégorie avant toute réduction. |
| Activité partielle ou chômage-intempéries | Distinguer le régime des périodes indemnisées d’une absence sans solde ordinaire. |
| Taux, assiettes ou montants spécifiques | Contrôler l’éligibilité au mécanisme de réduction envisagé. |
Les méthodes en jours, semaines ou heures ne sont pas des options librement interchangeables. La fraction de 1/30 du PMSS, limitée à 30 trentièmes, ne remplace pas le rapport en jours calendaires réels pour une entrée ou une sortie mensuelle. De même, une conversion hebdomadaire par 3/13 ne doit pas être appliquée à un mois incomplet sans vérifier le cadre de calcul.
Du bulletin à la DSN : contrôler aussi les cumuls
Le plafond du mois n’est pas toujours suffisant pour expliquer une assiette plafonnée. En régularisation progressive, le logiciel compare les rémunérations cumulées aux plafonds cumulés ajustés. Une prime peut ainsi provoquer une régularisation, même si le plafond mensuel a été correctement calculé.
En cas d’absence connue tardivement ou de paie décalée, rattachez la correction à la période concernée. Contrôlez ensuite ses effets sur les cumuls et sur la déclaration sociale nominative, ou DSN.
- Vérifier la valeur du PMSS applicable à la période.
- Contrôler les dates du contrat et les journées entièrement non rémunérées.
- Rapprocher durée contractuelle, heures complémentaires et durée de référence.
- Recalculer les coefficients et rechercher une éventuelle double réduction.
- Comparer plafond cumulé, rémunération cumulée et assiette plafonnée.
- Vérifier la cohérence des données déclarées en DSN.
La DSN ne consiste pas à saisir un coefficient unique de proratisation. Les données de contrat, la quotité de travail, l’activité et les bases assujetties doivent rester cohérentes. Net-entreprises distingue notamment les modalités relatives au temps partiel et au forfait jours réduit. Avant validation, rapprochez ces données du calcul conservé dans le dossier de paie : c’est cette traçabilité qui permet d’expliquer et de corriger un écart.