Bilan comptable et compte de résultat : un bénéfice ne garantit pas une trésorerie solide
Le bilan comptable présente ce que l’entreprise possède et la manière dont elle se finance à une date précise. Le compte de résultat explique si son activité a dégagé un bénéfice ou une perte pendant un exercice. Ces deux documents se complètent : une entreprise peut être bénéficiaire et manquer d’argent pour payer ses fournisseurs. Leur lecture croisée permet de comprendre cette situation, sans confondre performance, patrimoine et trésorerie.
Deux documents pour répondre à deux questions différentes
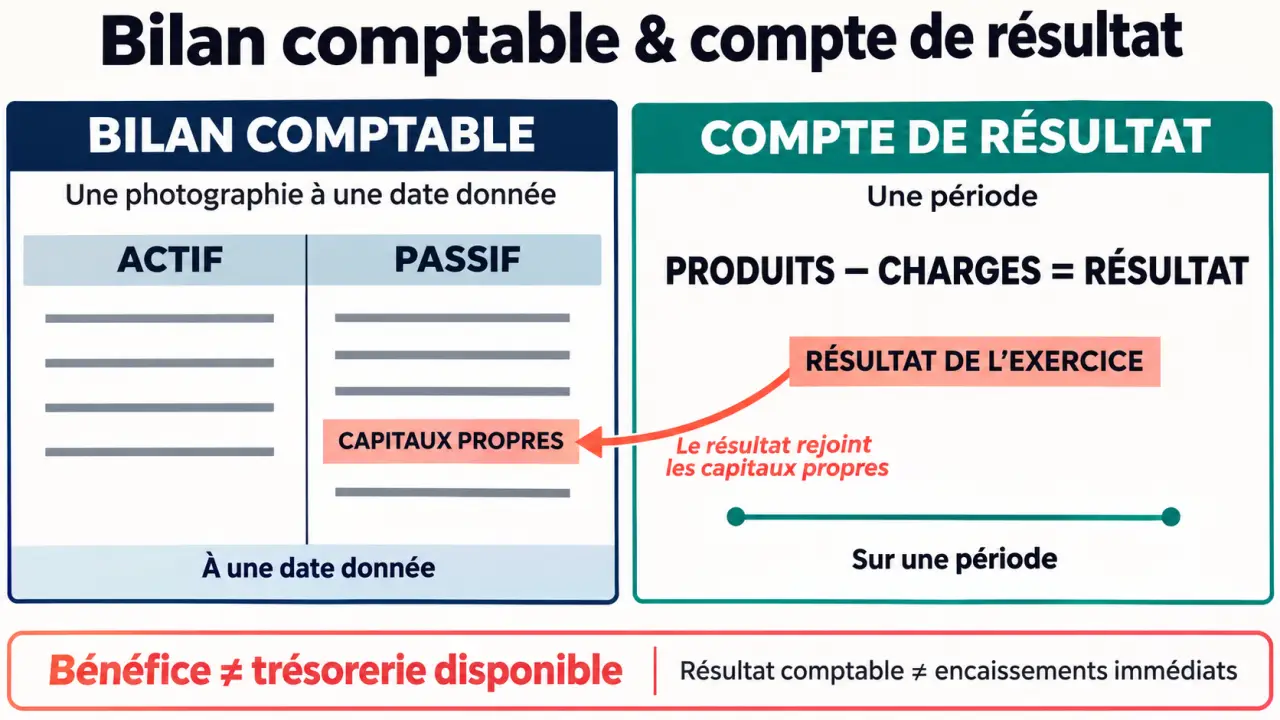
Le bilan répond à la question : « Quelle est la situation patrimoniale de l’entreprise à la clôture ? » Il présente notamment ses équipements, ses stocks, ses créances clients, son argent disponible et ses dettes. C’est un état arrêté à une date donnée, par exemple au 31 décembre.
Le compte de résultat répond plutôt à la question : « Qu’a gagné ou perdu l’entreprise pendant l’exercice ? » Il rassemble les produits et les charges rattachés à cette période. Un exercice peut aller du 1er janvier au 31 décembre, mais ces dates ne sont pas universelles.
| Point de comparaison | Bilan comptable | Compte de résultat |
|---|---|---|
| Repère temporel | Une date de clôture | Une période comptable |
| Organisation | Actif et passif | Produits et charges |
| Information principale | Patrimoine et financement | Formation du bénéfice ou de la perte |
| Utilité | Examiner la structure financière | Analyser la performance de l’exercice |
Avec l’annexe comptable, qui précise et complète leurs informations, ils constituent les comptes annuels dans les situations où ceux-ci sont requis. Les obligations et les possibilités de présentation simplifiée dépendent notamment du statut et du régime de l’entreprise.
Lire le bilan en reliant les biens à leur financement
L’actif : où les ressources sont-elles employées ?
L’actif regroupe les biens et les droits de l’entreprise. L’actif immobilisé comprend les éléments destinés à servir durablement : matériel, locaux détenus, logiciels ou participations financières. Les immobilisations peuvent être corporelles, incorporelles ou financières.
L’actif circulant rassemble notamment les stocks, les créances clients et les disponibilités. Une créance client correspond à une somme due par un client : elle fait partie du patrimoine, mais n’est pas encore de l’argent disponible en banque. Cette distinction est essentielle pour apprécier la capacité à payer les prochaines échéances.
Le passif : d’où viennent les ressources ?
Le passif présente les ressources qui financent l’actif. Les capitaux propres comprennent notamment le capital, les réserves et le résultat de l’exercice. Les dettes regroupent, entre autres, les emprunts, les sommes dues aux fournisseurs et les dettes fiscales et sociales. Le passif ne se limite donc pas aux dettes.
Le total de l’actif est toujours égal au total du passif dans un bilan correctement établi. Cet équilibre comptable ne prouve toutefois pas que l’entreprise est financièrement solide : un patrimoine difficile à vendre peut être financé par des dettes à rembourser rapidement.
Pour évaluer sa protection financière, imaginez un cocon composé de plusieurs couches : l’argent disponible immédiatement, les créances encaissables prochainement, puis les actifs plus difficiles à convertir en liquidités. Face à chaque échéance, demandez-vous quelle couche peut réellement être mobilisée à temps. Un stock important ne protège pas aussi directement qu’un solde bancaire disponible.
Comprendre le résultat sans le confondre avec les encaissements
Le compte de résultat rapproche les produits et les charges de l’exercice. Les produits comprennent notamment les ventes et les prestations réalisées. Les charges correspondent, par exemple, aux achats consommés, loyers, rémunérations, intérêts et dotations aux amortissements.
La règle de calcul est simple : résultat comptable = total des produits − total des charges. Un solde positif constitue un bénéfice ; un solde négatif, une perte. Le chiffre d’affaires n’est donc ni le bénéfice ni le montant disponible sur le compte bancaire.
Identifier ce qui explique le bénéfice ou la perte
Le résultat d’exploitation renseigne sur la performance de l’activité courante. Le résultat financier traduit notamment l’effet des intérêts et des autres opérations financières. Le résultat exceptionnel isole les opérations répondant aux critères comptables de cette catégorie : une opération simplement inhabituelle n’est pas automatiquement exceptionnelle.
La lecture doit aussi intégrer les charges sans décaissement immédiat. Ainsi, l’amortissement répartit le coût amortissable d’une immobilisation sur sa durée d’utilisation : il réduit le résultat sans correspondre à un nouveau paiement chaque année. À l’inverse, le remboursement du capital d’un emprunt diminue la trésorerie, mais ne constitue pas une charge du compte de résultat.
Enfin, le résultat comptable ne se confond pas avec le résultat fiscal. Ce dernier découle de retraitements prévus par les règles fiscales et sert de base au calcul de l’impôt applicable.
Suivre un même bénéfice du compte de résultat au bilan
Prenons un exemple pédagogique simplifié. Une entreprise enregistre 100 000 € de produits et 85 000 € de charges, toutes charges prises en compte. Son compte de résultat présente donc un bénéfice de 15 000 €.
| Compte de résultat simplifié | Montant |
|---|---|
| Total des produits | 100 000 € |
| Total des charges | 85 000 € |
| Bénéfice de l’exercice | 15 000 € |
À la clôture, ce même résultat figure dans les capitaux propres au passif du bilan. Voici une situation patrimoniale simplifiée compatible avec ce bénéfice :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 40 000 € | Capital et réserves | 30 000 € |
| Stocks | 10 000 € | Résultat de l’exercice | 15 000 € |
| Créances clients | 25 000 € | Emprunts | 25 000 € |
| Disponibilités | 5 000 € | Dettes fournisseurs, fiscales et sociales | 10 000 € |
| Total actif | 80 000 € | Total passif | 80 000 € |
Les 15 000 € de bénéfice ne sont pas ajoutés aux disponibilités. Ils sont intégrés aux capitaux propres ; la trésorerie n’est ici que de 5 000 €. Une partie des ressources est notamment mobilisée dans les créances et les stocks. Après la clôture, l’affectation du résultat détermine son traitement, par exemple en réserves, en report à nouveau ou en distribution selon les décisions et règles applicables.
Passer des chiffres aux décisions de gestion
Pour interpréter les comptes, distinguez trois questions : la rentabilité mesure la capacité à dégager un résultat au regard de l’activité ou des moyens engagés ; la liquidité concerne le paiement des échéances proches ; la solvabilité concerne la capacité à faire face à l’ensemble des engagements.
Dans l’exemple précédent, les 5 000 € disponibles ne suffiraient pas à régler immédiatement toutes les dettes fournisseurs, fiscales et sociales. Cela ne démontre pas une difficulté certaine : il faut connaître leurs échéances et les dates probables d’encaissement des clients.
- Comparez plusieurs exercices : repérez si les charges augmentent plus vite que les produits.
- Examinez les créances et les stocks : leur progression peut immobiliser de la trésorerie.
- Rapprochez disponibilités et échéances : toutes les dettes ne sont pas dues immédiatement.
- Lisez l’annexe : elle éclaire les méthodes comptables et certains postes significatifs.
Le dirigeant utilise cette lecture pour piloter les dépenses et le financement ; la banque examine notamment la capacité de remboursement. Un expert-comptable peut expliquer les variations, vérifier les points sensibles et construire un prévisionnel de trésorerie. L’objectif n’est pas seulement de constater un bénéfice, mais de savoir si l’entreprise peut financer durablement son activité.