Lire une facture sans subir le bilan : 50 notions de comptabilité pour les nuls
Apprendre la comptabilité ne consiste pas à mémoriser un vocabulaire opaque. Il faut surtout comprendre ce que racontent les factures, le compte bancaire et les échéances de l’entreprise. Un ouvrage de la collection Pour les Nuls peut fournir ce premier repère, à condition de choisir une édition adaptée à son besoin et de l’utiliser avec des documents réels.
Ce qu’un livre de comptabilité pour débutants doit vous permettre de faire
La comptabilité pour les nuls s’adresse d’abord aux créateurs d’entreprise, aux étudiants, aux responsables associatifs, aux salariés en reconversion et aux dirigeants qui veulent dialoguer plus facilement avec leur expert-comptable. Elle convient aussi à toute personne qui reçoit des documents comptables sans savoir les interpréter. L’objectif n’est pas de remplacer un professionnel, mais de donner une lecture concrète des mécanismes comptables et de leur utilité dans la gestion.
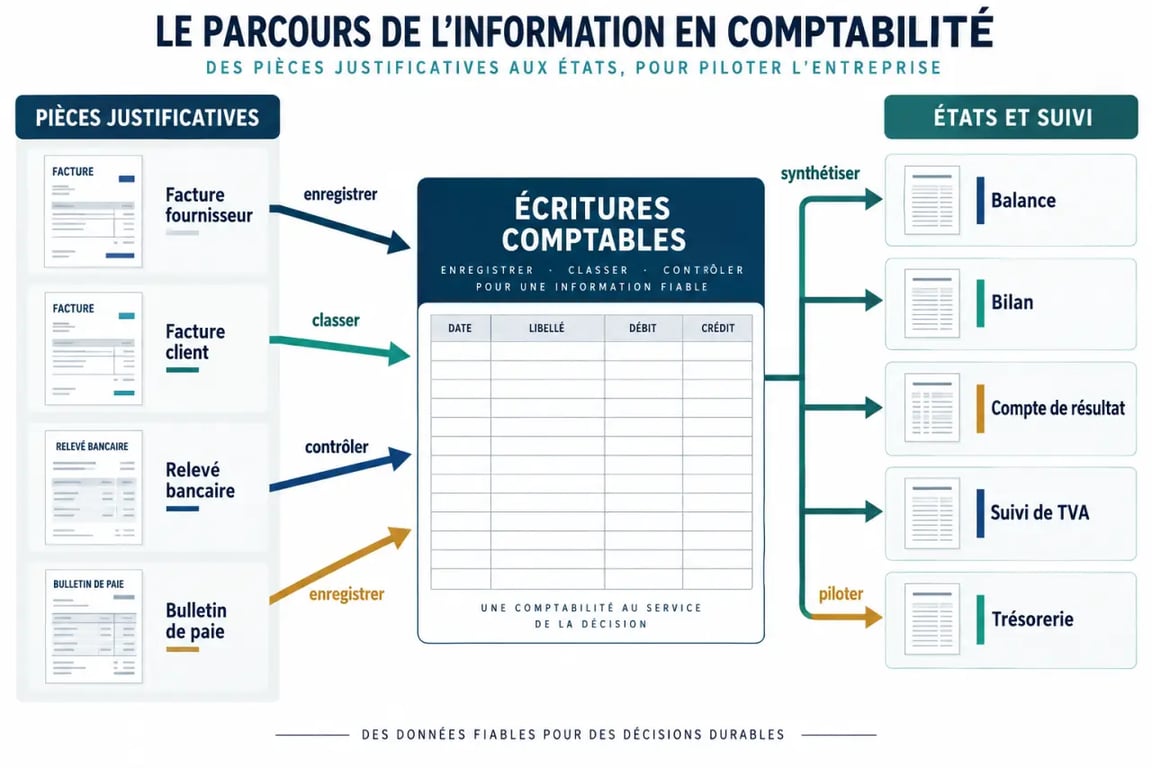
Une bonne introduction relie les pièces du quotidien aux documents de synthèse. Une facture fournisseur, un ticket de dépense, un relevé bancaire ou un bulletin de paie ne restent pas de simples papiers. Ils deviennent des écritures qui permettent de suivre les dettes, les encaissements, les dépenses et, à terme, la situation financière de l’activité.
Passer du document à l’information utile
Le bénéfice le plus immédiat consiste à reconnaître ce qui doit être conservé, classé et enregistré. La comptabilité codifie les opérations réalisées et les restitue sous des formes utiles à différents interlocuteurs : dirigeant, banquier, investisseur, administration ou fournisseur. Cette logique aide à poser les bonnes questions : la facture a-t-elle été réglée ? Le client est-il en retard ? Quelle TVA faut-il déclarer ? La trésorerie permettra-t-elle de payer les prochaines échéances ?
Un support d’apprentissage, pas une dispense d’obligations
Un livre vulgarisé rend les termes accessibles et propose des exemples, mais les obligations varient selon la forme juridique, le régime fiscal et l’activité. Il aide donc à comprendre et à mieux piloter. Le recours à un expert-comptable ou à un conseil compétent reste pertinent lorsqu’une décision fiscale, sociale ou juridique engage l’entreprise.
Les notions à maîtriser avant de se lancer dans la saisie
Les ouvrages consacrés à la comptabilité pour débutants abordent généralement les opérations courantes, les comptes annuels et les grands mots du métier. Les retenir isolément a peu d’intérêt. Il faut surtout comprendre comment ils s’enchaînent, depuis la pièce justificative jusqu’au document qui sert au suivi de l’activité.
Comprendre les obligations comptables d’une société commerciale : Ce guide officiel détaille les règles de facturation, de tenue comptable et d’établissement des comptes annuels.
| Notion | Ce qu’elle désigne | Utilité concrète |
|---|---|---|
| Charge | Une consommation ou une dépense liée à l’activité | Comprendre ce qui pèse sur le résultat |
| Produit | Une ressource générée par l’activité | Suivre les revenus comptabilisés |
| Immobilisation | Un bien destiné à servir durablement à l’entreprise | Distinguer un investissement d’une dépense courante |
| Créance | Une somme due à l’entreprise, souvent par un client | Organiser les relances et les encaissements |
| TVA collectée et déductible | La TVA facturée aux clients et celle supportée sur certains achats | Préparer la déclaration de TVA |
Balance, bilan et compte de résultat : ne pas les confondre
La balance récapitule les comptes et leurs mouvements. Elle sert notamment de point de contrôle et intervient dans la préparation des déclarations fiscales. Le bilan présente, à une date donnée, la valeur et la composition du patrimoine de l’entreprise : ce qu’elle possède, ce qui lui est dû et ce qu’elle doit. Le compte de résultat rapproche les charges et les produits pour faire apparaître un bénéfice ou une perte sur une période. Les comptes annuels réunissent ces documents selon les règles applicables.
Une méthode simple pour enregistrer les opérations courantes
Le débutant progresse plus vite avec une routine stable qu’en tentant de tout saisir à la fin du mois. Chaque opération doit être reliée à une pièce justificative, puis classée de façon cohérente avant la saisie. Cette discipline limite les oublis et rend les contrôles moins pénibles. Elle permet aussi de retrouver rapidement l’origine d’une écriture lorsque survient une question sur un paiement ou une déclaration.
- Réunir les justificatifs : factures de vente et d’achat, relevés bancaires, notes de frais, bulletins de paie et documents liés aux règlements.
- Classer sans attendre : par date, par type de pièce ou par fournisseur, selon une méthode unique et compréhensible.
- Identifier l’opération : achat, vente, paiement, encaissement, investissement ou charge de personnel.
- Contrôler les échéances : rapprocher régulièrement les factures et la banque pour détecter les retards ou les paiements manquants.
La comptabilité fonctionne comme un ensemble lié : une facture oubliée ne reste pas isolée. Elle peut fausser le suivi d’un fournisseur, la TVA, l’échéancier de paiement, puis la vision de la trésorerie. À l’inverse, enregistrer les pièces à un rythme fixe crée une cadence de gestion. On repère plus tôt une créance échue, on anticipe un prélèvement et l’on évite de découvrir trop tard un décalage entre les ventes facturées et l’argent réellement encaissé.
Faire de la comptabilité un outil de pilotage
Au-delà de la conformité, les données comptables aident à agir. Le détail des créances échues sert aux relances clients. L’échéancier des factures à payer nourrit les prévisions de trésorerie. Le suivi des consommations contribue au calcul du coût des produits. Un dirigeant ne consulte donc pas ses chiffres uniquement lors de la clôture annuelle. Il les utilise pour arbitrer, négocier et sécuriser ses décisions au fil de l’activité.
Comment choisir l’édition ou la référence la plus adaptée
La recherche « la comptabilité pour les nuls » peut renvoyer à plusieurs fiches et formulations proches. Certaines présentent un ouvrage organisé autour de 50 notions clés, tandis que d’autres mettent en avant La Comptabilité pour les Nuls de Laurence Le Gallo. Avant de commander, vérifiez le titre exact, le nom de l’auteur, l’édition, le format et le sommaire affiché par le libraire. Ces éléments permettent d’éviter une confusion entre deux références au titre presque identique.
Choisir selon votre objectif réel
- Vous débutez totalement : privilégiez une approche progressive avec définitions, schémas logiques et exemples d’opérations courantes.
- Vous gérez une petite activité : recherchez les chapitres sur les factures, la banque, la TVA, les créances, les fournisseurs et les prévisions de trésorerie.
- Vous préparez un examen ou une reconversion : complétez l’ouvrage d’initiation par des exercices et des ressources conformes au programme suivi.
- Vous voulez comprendre vos comptes annuels : assurez-vous que le bilan, la balance, le résultat et la clôture sont réellement développés.
Laurence Le Gallo est présentée comme professeure agrégée de gestion comptable et financière. Elle a passé dix années en cabinet comptable et en entreprise et a enseigné en IUT de gestion ainsi qu’en école de commerce. Ce parcours peut convenir aux lecteurs qui recherchent une explication structurée, avec une dimension pédagogique, plutôt qu’un simple mémo de définitions.
Où acheter le livre et vérifier qu’il répond à votre besoin
Les librairies physiques et en ligne proposent différentes références de comptabilité pour débutants. Des fiches produit sont notamment accessibles auprès de la Fnac, tandis que Cultura présente une sélection de 16 offres liées à la comptabilité pour les nuls. Une librairie indépendante peut aussi commander un titre précis si vous lui communiquez ses références complètes.
Avant l’achat, consultez l’extrait lorsqu’il est disponible et lisez le sommaire. Vous devez y retrouver les notions correspondant à votre situation, notamment la saisie comptable, la TVA, les opérations courantes et les comptes annuels. Vérifiez également que le niveau d’explication vous convient. Un livre accessible doit vous permettre de prendre une facture réelle, d’en comprendre le parcours et de relier les chiffres à la vie quotidienne de votre entreprise.