Auto-entrepreneur au Maroc : 200 000 ou 500 000 DH, quel plafond s’applique à votre activité ?
Le statut d’auto-entrepreneur au Maroc permet d’exercer une activité indépendante en son nom propre, sans créer de société. Il convient pour tester une offre, facturer des clients ou formaliser une activité informelle. Avant de vous inscrire, vérifiez trois éléments : la nature de votre activité, le chiffre d’affaires prévisible et votre capacité à respecter les déclarations trimestrielles.
À qui s’adresse le statut d’auto-entrepreneur au Maroc ?
Issu de la loi n° 114-13, adoptée en 2015, ce régime s’adresse aux personnes physiques qui exercent seules une activité commerciale, artisanale, industrielle ou de services éligible. L’auto-entrepreneur n’a pas d’associé et ne crée pas une société distincte : son activité et sa personne restent juridiquement liées. Ce cadre simplifié vise donc les petites activités qui restent sous certains seuils de chiffre d’affaires.
Il peut convenir à un artisan, un vendeur, un prestataire de services, un freelance ou une personne qui démarre une activité complémentaire. Le statut facilite la facturation, l’identification auprès des clients et l’accès à certains services bancaires. Il évite aussi l’inscription au Registre du commerce. Après validation du dossier, l’auto-entrepreneur reçoit un numéro au Registre national de l’auto-entrepreneur (RNAE), un identifiant fiscal et un identifiant à la taxe professionnelle.
Une activité éligible, mais pas une profession réglementée
Les activités commerciales, artisanales, industrielles et les prestations de services forment le périmètre principal du dispositif. Une activité soumise à un ordre professionnel, à une autorisation particulière ou à des qualifications réglementaires ne peut toutefois pas être déclarée automatiquement sous ce régime. Avant toute démarche, recherchez l’activité dans les catégories proposées sur le portail officiel. En cas de doute, demandez confirmation à l’administration compétente.
Un salarié peut envisager une activité indépendante complémentaire, sous réserve de respecter son contrat de travail, une éventuelle clause d’exclusivité et son obligation de loyauté envers son employeur. Il faut aussi éviter le salariat déguisé : travailler presque exclusivement sous les ordres d’un seul donneur d’ordre, avec ses horaires et ses moyens, ne correspond pas à une véritable indépendance.
Inscription : le parcours entre ae.gov.ma et Barid Al Maghrib
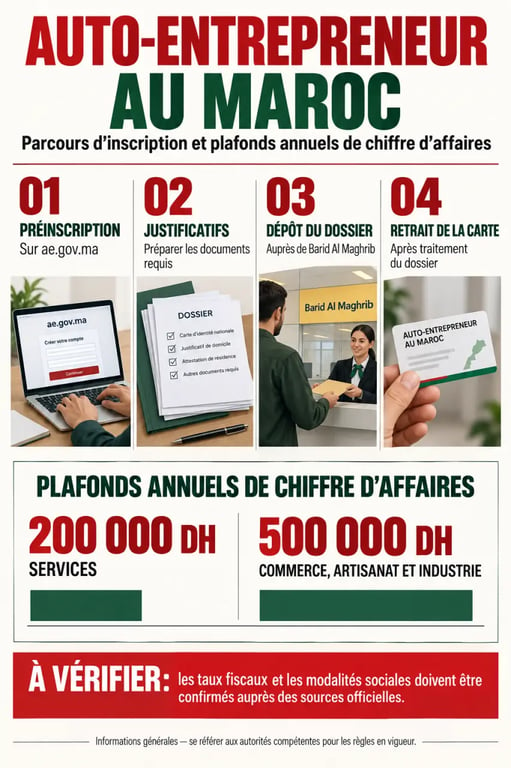
La création commence sur le portail du Registre national de l’auto-entrepreneur. La préinscription permet de renseigner l’identité du demandeur, l’activité envisagée et les coordonnées utiles. Elle ne remplace pas le dépôt du dossier : cette seconde étape consiste à présenter la demande auprès d’une agence Barid Al Maghrib.
- Créer et compléter la demande sur ae.gov.ma en choisissant l’activité qui correspond le mieux à l’offre proposée.
- Imprimer ou récupérer le formulaire généré, puis préparer les justificatifs demandés.
- Déposer le dossier auprès d’une agence Barid Al Maghrib.
- Suivre la validation, puis retirer la carte auto-entrepreneur lorsque le dossier est accepté.
Les pièces à préparer et les réflexes utiles
Les documents habituellement demandés comprennent la CNI recto verso, une photo d’identité et le formulaire d’inscription. Un RIB peut être présenté, mais il est indiqué comme optionnel dans les informations disponibles. Conservez une copie de chaque pièce déposée ainsi que le récépissé de la demande. Ces documents facilitent le suivi si le dossier est incomplet ou si le traitement prend plus de temps que prévu. Le délai annoncé pour la délivrance de la carte est de 2 à 15 jours.
L’inscription est annoncée comme gratuite. La carte sert de justificatif auprès d’un client professionnel, d’une banque ou d’un fournisseur. Elle ne dispense toutefois ni de la facturation ni d’un suivi financier régulier. Dès le début, séparez autant que possible les documents liés à l’activité de vos papiers personnels.
Penser son activité comme un système de transmission
Une petite activité fonctionne mieux lorsque chaque information est conservée au bon moment. Une facture claire alimente votre livre de recettes, ce livre simplifie la déclaration trimestrielle et la déclaration permet de suivre vos plafonds. Dès le premier encaissement, notez la date, le client, la prestation ou le produit vendu, le montant encaissé et le mode de paiement.
Cette organisation évite de reconstituer votre chiffre d’affaires dans l’urgence à la fin du trimestre. Elle aide aussi à rapprocher les factures, les paiements et les justificatifs d’achat. Un suivi simple, tenu régulièrement, est plus fiable qu’une reconstitution tardive de l’activité.
Plafonds, fiscalité et déclaration : les chiffres à surveiller
Le plafond annuel dépend de la catégorie d’activité. Les prestations de services sont limitées à 200 000 DH de chiffre d’affaires annuel. Les activités industrielles, commerciales et artisanales peuvent atteindre 500 000 DH. Ces montants correspondent au chiffre d’affaires, et non au bénéfice : il s’agit du total des ventes ou des honoraires encaissés avant déduction des achats, du transport, du matériel ou des autres frais.
| Type d’activité | Plafond annuel de chiffre d’affaires | Point d’attention |
|---|---|---|
| Prestations de services | 200 000 DH | Suivre les encaissements mois par mois |
| Commerce, artisanat, industrie | 500 000 DH | Ne pas confondre ventes et marge réalisée |
| Relation avec un même client | 80 000 DH | La part excédentaire peut subir une imposition spécifique de 30 % |
Le dépassement des plafonds pendant deux années consécutives entraîne la perte du bénéfice du statut. La règle des 80 000 DH avec un même client demande une attention particulière : elle limite la concentration du chiffre d’affaires et concerne notamment les situations proches d’une relation salariée. Suivre la répartition de vos clients est donc une précaution fiscale, en plus d’être un enjeu commercial.
Des taux à vérifier avant de calculer son impôt
Les taux fiscaux rapportés ne sont pas uniformes selon les informations disponibles. Certaines indiquent 0,5 % pour le commerce, l’artisanat et l’industrie, et 1 % pour les services. D’autres mentionnent respectivement 1 % et 2 %. Ne retenez donc pas un taux sur la seule base d’un article. Avant votre première déclaration, consultez le portail officiel, votre espace déclaratif ou l’administration fiscale pour identifier le barème applicable à votre activité.
La déclaration du chiffre d’affaires est trimestrielle, y compris lorsqu’aucune recette n’a été encaissée. L’échéance indiquée est le 20 du troisième mois suivant le trimestre. Le paiement peut être effectué en ligne ou auprès de Barid Al Maghrib. Conservez vos factures, vos justificatifs d’achat et vos preuves de vente : ils servent à justifier les montants déclarés et à repérer rapidement une erreur.
Protection sociale, obligations et limites avant de se lancer
L’affiliation à la CNSS est mentionnée depuis 2021 pour les auto-entrepreneurs. Elle ouvre, sous réserve du paiement des cotisations et des conditions applicables, l’accès à l’AMO ainsi qu’à des prestations telles que les allocations familiales, les indemnités journalières et la retraite. Les informations examinées évoquent une cotisation sociale de 10,5 %, composée de 5 % pour l’AMO et de 5,5 % pour les autres prestations. Les modalités de calcul et de recouvrement doivent être confirmées auprès de la CNSS.
Au quotidien, les obligations sont simples, mais elles doivent être suivies : déclarer à temps, tenir un livre des recettes et dépenses, conserver les pièces justificatives et surveiller les plafonds. La TVA est présentée comme non applicable dans ce régime. Cette simplification ne dispense pas d’une discipline comptable. Une facture cohérente et un suivi régulier protègent votre relation client comme votre situation administrative.
Le statut convient au démarrage et aux activités de petite taille. Si le chiffre d’affaires augmente durablement, si vous devez accueillir des associés, embaucher ou gérer des projets plus structurés, une société peut devenir plus adaptée. En cas d’arrêt, la cessation et la radiation doivent être déclarées. Une activité inactive ne doit pas rester sans suivi, car les obligations déclaratives et sociales peuvent continuer à produire des effets.